Рынок волатильности перевернулся: однодневные опционы оценили движение S&P 500 в восемь раз ниже фактического
Американский фондовый рынок пережил одну из самых резких торговых сессий за последние полтора года. 5 ноября 2026 года индекс S&P 500 потерял 4,36%, Nasdaq 100 снизился на 6,36%, а распродажа акций полупроводниковых и технологических компаний спровоцировала резкий пересмотр стоимости защиты от рыночных колебаний.
Но наиболее интересное произошло не только на рынке акций.
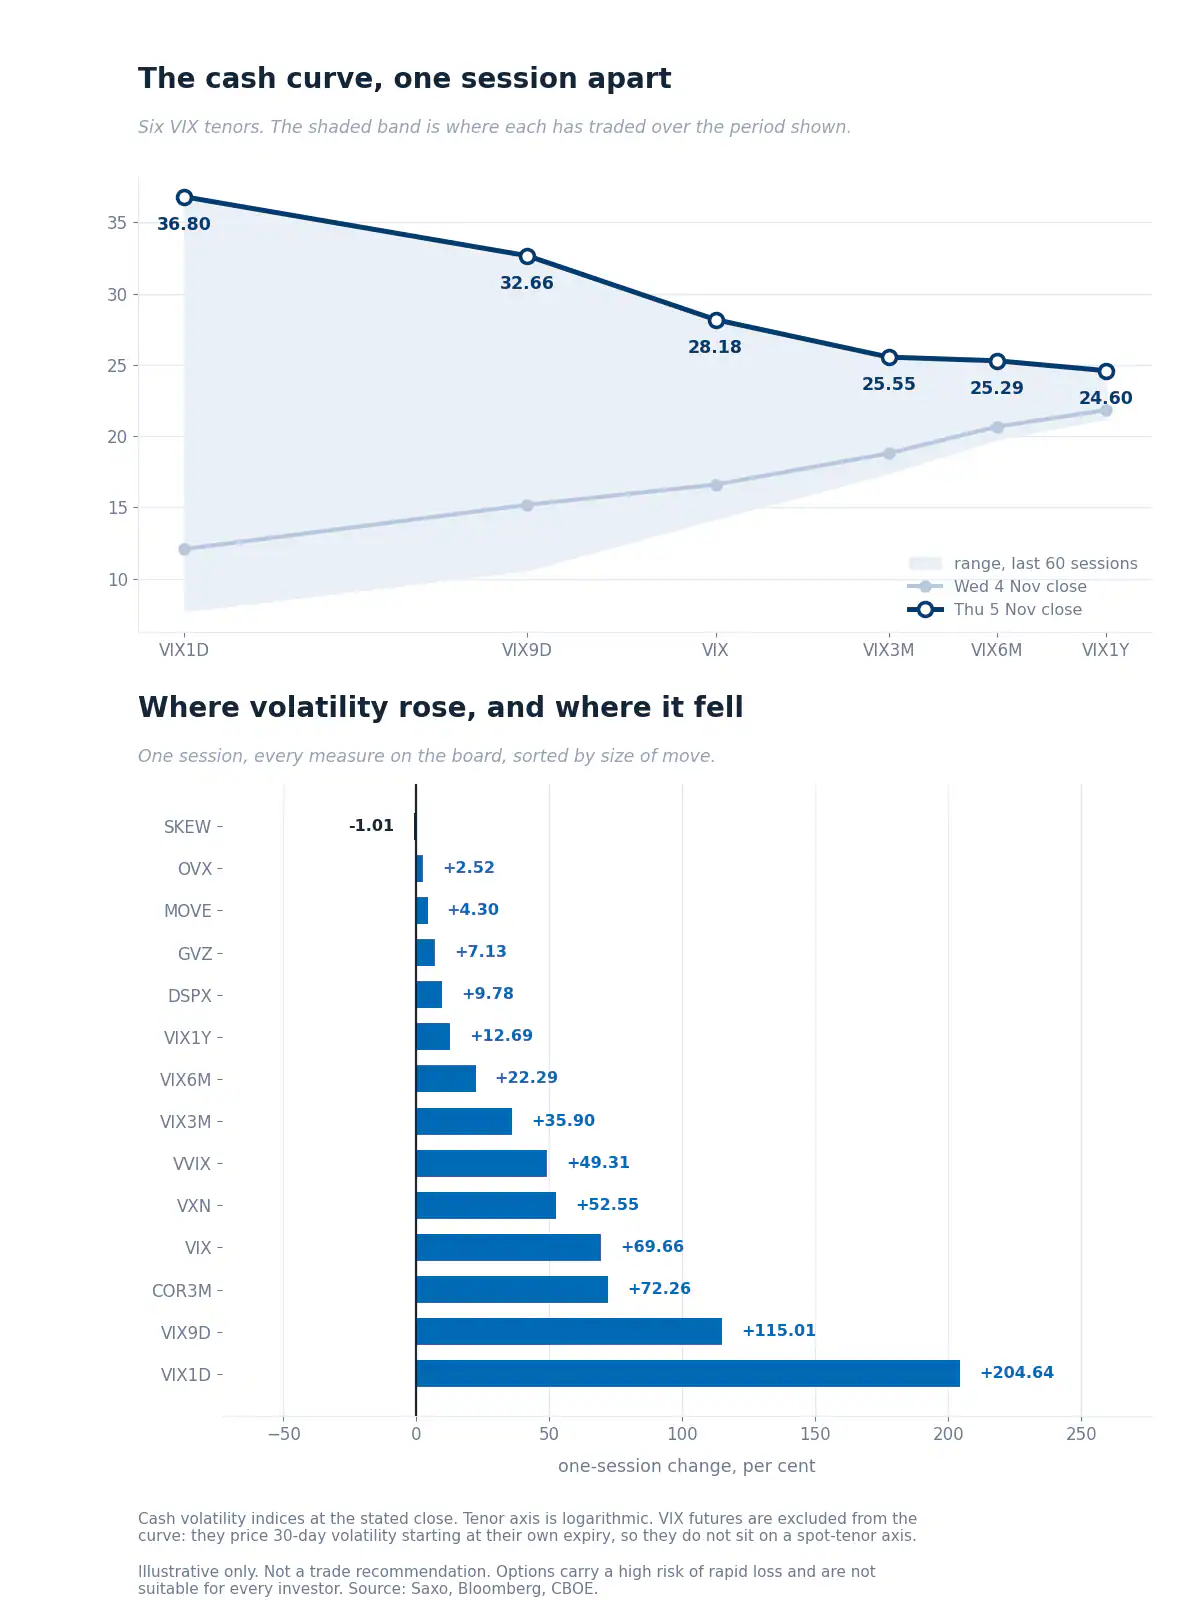
Однодневная подразумеваемая волатильность выросла на 204,64%, достигнув 36,80. Индекс VIX поднялся до 28,18, а кривая волатильности изменила привычную форму: теперь самые короткие опционы отражают значительно более высокую ожидаемую турбулентность, чем инструменты с более длительным сроком действия.
Одновременно выяснилось, насколько сильно рынок недооценил масштаб движения: опционы на S&P 500, истекавшие в день торгов, предполагали колебание примерно на 0,55%, тогда как индекс фактически упал на 4,36%.
Это почти восьмикратное превышение первоначально заложенного движения.
Ситуация показывает, что инвесторы начали значительно активнее платить за краткосрочную защиту. При этом рынок пока не демонстрирует аналогичного пересмотра рисков на горизонте нескольких месяцев.
Главный вопрос теперь заключается в том, является ли произошедшее краткосрочной реакцией на распродажу технологического сектора или началом более продолжительного периода повышенной волатильности.
MARKET IN 30 SECONDS
S&P 500: -4,36% за сессию 5 ноября.
Nasdaq 100: -6,36%.
VIX: 28,18, рост на 69,66%.
Однодневная волатильность: 36,80, рост на 204,64%.
Девятидневная волатильность: 32,66, рост на 115,01%.
Подразумеваемая корреляция акций: 20,93, увеличение на 72,26%.
Данные отражают закрытие американского рынка 5 ноября и утренние оценки Saxo на 6 ноября 2026 года.
Что произошло на американском фондовом рынке?
Распределение потерь внутри американского рынка показывает, что распродажа была особенно болезненной для технологических компаний и производителей полупроводников.
S&P 500 завершил четверг на отметке 7 353,73 пункта, потеряв 4,36%. Nasdaq 100 снизился на 6,36%, до 26 629,81 пункта. Промышленный индекс Dow Jones потерял 3,44%.
Однако отдельные представители технологического сектора продемонстрировали еще более значительное падение.
Среди крупнейших движений:
Nvidia: -9,26%.
AMD: около -17,3%.
Qualcomm: около -9,5%.
Фонд полупроводниковых компаний: -11,21%.
Технологический сектор: -8,00%.
Для сравнения, коммунальный сектор потерял только 0,71%, а сектор коммуникационных услуг - 0,59%.
Такое расхождение показывает, насколько концентрированным оказалось давление продавцов.
Распределение потерь также указывает на то, что инвесторы пересматривали оценки компаний, связанных с технологическим и AI-сегментом, а не просто сокращали позиции во всех акциях одинаковыми темпами.
Одним из факторов давления стали опасения относительно возможного усиления политического контроля над индустрией искусственного интеллекта и замедления строительства инфраструктуры дата-центров.
Для рынка это особенно чувствительная тема. Инвестиционная история AI в значительной степени опирается на ожидания дальнейшего расширения вычислительных мощностей, капитальных расходов и спроса на полупроводники.
Любые сомнения относительно темпов реализации этих планов способны повлиять не только на отдельные акции, но и на оценку целых сегментов фондового рынка.
Почему рост однодневной волатильности на 205% важнее самого VIX?
Одним из наиболее показательных изменений стало резкое увеличение стоимости краткосрочной защиты.
Однодневная волатильность выросла с предыдущих значений на 204,64% и достигла 36,80. Для сравнения, показатель девятидневной волатильности поднялся до 32,66, а VIX - до 28,18.
Это важно по одной причине: рынок начал оценивать ближайшие торговые сессии как более рискованные, чем последующие недели и месяцы.
Чтобы понять происходящее, необходимо разобраться в разнице между подразумеваемой волатильностью и направлением движения рынка.
Подразумеваемая волатильность (Implied Volatility, IV) отражает уровень колебаний, который закладывается в стоимость опционов. Она не показывает, куда именно пойдет индекс - вверх или вниз.
Когда инвесторы активно покупают опционы для защиты портфелей, спрос на такую защиту может увеличивать стоимость опционов и соответствующие показатели подразумеваемой волатильности.
При этом важно различать сам VIX и более короткие показатели волатильности.
VIX рассчитывается на основе опционов на S&P 500 и отражает ожидаемую волатильность примерно на следующие 30 дней. Краткосрочные индикаторы позволяют увидеть, насколько сильно изменились ожидания именно на ближайшие торговые сессии.
В данном случае именно короткий конец кривой оказался в центре внимания.
Однодневная волатильность достигла 36,80, тогда как годовая составляла 24,60. Получается, рынок оценивал ближайший период как значительно более напряженный, чем долгосрочный горизонт.
Это и есть главный сигнал текущей ситуации.
Кривая волатильности перевернулась: что это означает?
В обычных условиях долгосрочная защита от колебаний рынка может стоить дороже краткосрочной. Чем длиннее горизонт неопределенности, тем больше потенциальных событий способно повлиять на цену актива.
Однако 5 ноября произошла обратная ситуация.
Краткосрочная часть кривой волатильности резко поднялась выше долгосрочной.
Изменения по основным срокам выглядели следующим образом:
VIX1D: 36,80, рост на 204,64%.
VIX9D: 32,66, рост на 115,01%.
VIX: 28,18, рост на 69,66%.
VIX3M: 25,55, рост на 35,90%.
VIX6M: 25,29, рост на 22,29%.
VIX1Y: 24,60, рост на 12,69%.
Особенно важно соотношение однодневного показателя к VIX.
За одну сессию оно увеличилось с 0,73 до 1,31. Это означает, что однодневная волатильность стала примерно на 31% выше стандартного 30-дневного показателя.
Одновременно отношение VIX3M к VIX опустилось с 1,13 до 0,91.
Таким образом, рынок не просто пересмотрел оценку риска. Пересмотр оказался значительно сильнее на ближайшем временном горизонте.
Что это может означать?
Во-первых, инвесторы стремятся защитить позиции от продолжения резких колебаний в ближайшие дни.
Во-вторых, пока нет сопоставимого повышения ожиданий относительно риска на горизонте нескольких месяцев.
В-третьих, рынок может ожидать, что часть текущей неопределенности разрешится после прохождения ближайших политических и макроэкономических событий.
Однако перевернутая кривая сама по себе не означает, что волатильность обязательно снизится после нескольких торговых сессий.
Это отражение текущей стоимости опционной защиты, а не гарантированный прогноз будущего поведения рынка.
Однодневные опционы: почему рынок упал в восемь раз сильнее ожиданий?
Еще одна важная деталь связана с опционами с истечением в день открытия позиции.
Такие инструменты часто называют 0DTE (Zero Days to Expiration).
Их особенность заключается в очень коротком сроке существования. Опцион может быть открыт и закрыт в рамках одной торговой сессии, а его стоимость особенно чувствительна к изменениям цены базового актива и времени до экспирации.
По данным Saxo, утром 5 ноября опционы на S&P 500 с истечением в тот же день предполагали движение примерно на 0,55%.
Фактическое падение индекса составило 4,36%.
Получается, реальное движение оказалось примерно в 7,9 раза больше первоначально заложенного в опционы.
Это существенное расхождение между ожиданиями опционного рынка и фактической динамикой базового актива.
Но здесь есть еще один механизм, который заслуживает отдельного внимания.
Как хеджирование маркет-мейкеров может усиливать падение?
Маркет-мейкеры, продающие опционы, обычно управляют связанным с ними риском посредством хеджирования.
Одним из инструментов такого хеджирования выступают фьючерсы или сам базовый индекс.
Когда цена актива движется, параметры опционного портфеля меняются. Чтобы сохранять необходимый уровень защиты от рыночного риска, участникам приходится корректировать хедж.
В определенных условиях это способно усиливать первоначальное движение.
Например, если резкое падение рынка заставляет маркет-мейкеров увеличивать объем продаж базового актива для корректировки своих позиций, дополнительное предложение может усилить давление на котировки.
Возникает потенциальная обратная связь:
Начинается распродажа акций.
Стоимость и параметры опционов быстро меняются.
Маркет-мейкеры корректируют хеджирующие позиции.
Дополнительные продажи могут усилить снижение индекса.
Новое движение вызывает следующую корректировку позиций.
В контексте событий 5 ноября Saxo рассматривает этот механизм как возможный дополнительный фактор усиления распродажи.
При этом важно не делать чрезмерных выводов: доступные данные не позволяют точно определить, насколько именно торговля 0DTE-опционами повлияла на масштаб падения.
Первоначальным драйвером распродажи, согласно анализу Saxo, стали продажи в технологическом и полупроводниковом секторах. Краткосрочные опционы могли усилить движение, но это не означает, что именно они стали причиной обвала.
Рынок начал двигаться более синхронно
Еще один важный показатель - Implied Correlation, или подразумеваемая корреляция.
Он отражает, насколько сильно рынок ожидает совместного движения отдельных акций.
5 ноября показатель вырос на 72,26%, достигнув 20,93. Это максимальное значение за 104 торговые сессии в используемой Saxo выборке.
Почему это важно?
Представим ситуацию, когда инвесторы продают отдельные компании по разным причинам. Одни акции падают, другие сохраняют устойчивость, а третьи растут.
В таком случае движение рынка остается относительно распределенным.
Но когда корреляция увеличивается, участники начинают активнее учитывать риск одновременного движения большого количества акций в одном направлении.
Для инвестора это означает, что диверсификация портфеля между отдельными компаниями может временно обеспечивать меньшую защиту, чем в периоды низкой корреляции.
Особенно важно это для портфелей, в которых значительную долю занимают американские технологические компании.
При этом рост подразумеваемой корреляции не гарантирует, что все акции будут двигаться одинаково. Это показатель ожиданий опционного рынка, а не фактическая корреляция будущих доходностей.
Что показывает рынок защиты от экстремального падения?
На фоне резкого роста VIX показатель SKEW повел себя иначе.
Он снизился на 1,01%, до 149,37.
SKEW отражает относительную стоимость опционной защиты от особенно сильных падений рынка. В отличие от VIX, который характеризует более общий уровень ожидаемых колебаний, этот показатель помогает оценивать спрос на защиту от экстремальных отрицательных движений.
Получается интересное расхождение:
VIX вырос почти на 70%.
Однодневная волатильность увеличилась более чем на 200%.
Подразумеваемая корреляция достигла максимума за 104 сессии.
SKEW немного снизился.
Одна из возможных интерпретаций заключается в том, что участники рынка активнее покупали защиту от повышенной волатильности ближайших торговых сессий, а не обязательно от катастрофического падения на более длительном горизонте.
Это важное различие.
Рынок может ожидать резких колебаний в ближайшее время, не закладывая при этом аналогичного увеличения вероятности экстремального обвала.
Однако снижение SKEW не означает отсутствия риска. Сам уровень 149,37 оставался выше медианного значения 146,04, указанного в данных Saxo.
S&P 500 уже вышел за пределы недельного диапазона
Опционный рынок позволяет оценивать не только ожидаемую волатильность, но и диапазоны движения базовых активов.
В начале недели, исходя из закрытия S&P 500 на отметке 7 580,07 пункта 30 октября, рынок опционов предполагал движение примерно на 139,35 пункта в каждую сторону.
Расчетный диапазон составлял:
Нижняя граница: 7 440,72.
Верхняя граница: 7 719,42.
Однако уже 5 ноября индекс закрылся на уровне 7 353,73 пункта.
Это означает, что S&P 500 не просто вышел за пределы первоначального диапазона, а использовал 162% заложенного движения в сторону снижения при одной оставшейся торговой сессии недели.
Аналогичная ситуация наблюдалась и в других инструментах.
Nasdaq 100 ETF использовал 188% расчетного диапазона в сторону снижения, тогда как Gold ETF прошел 200% первоначально заложенного диапазона в сторону роста.
Bitcoin ETF, напротив, использовал только 15% своего расчетного диапазона в сторону снижения.
Это показывает, насколько неоднородной оказалась реакция разных рынков.
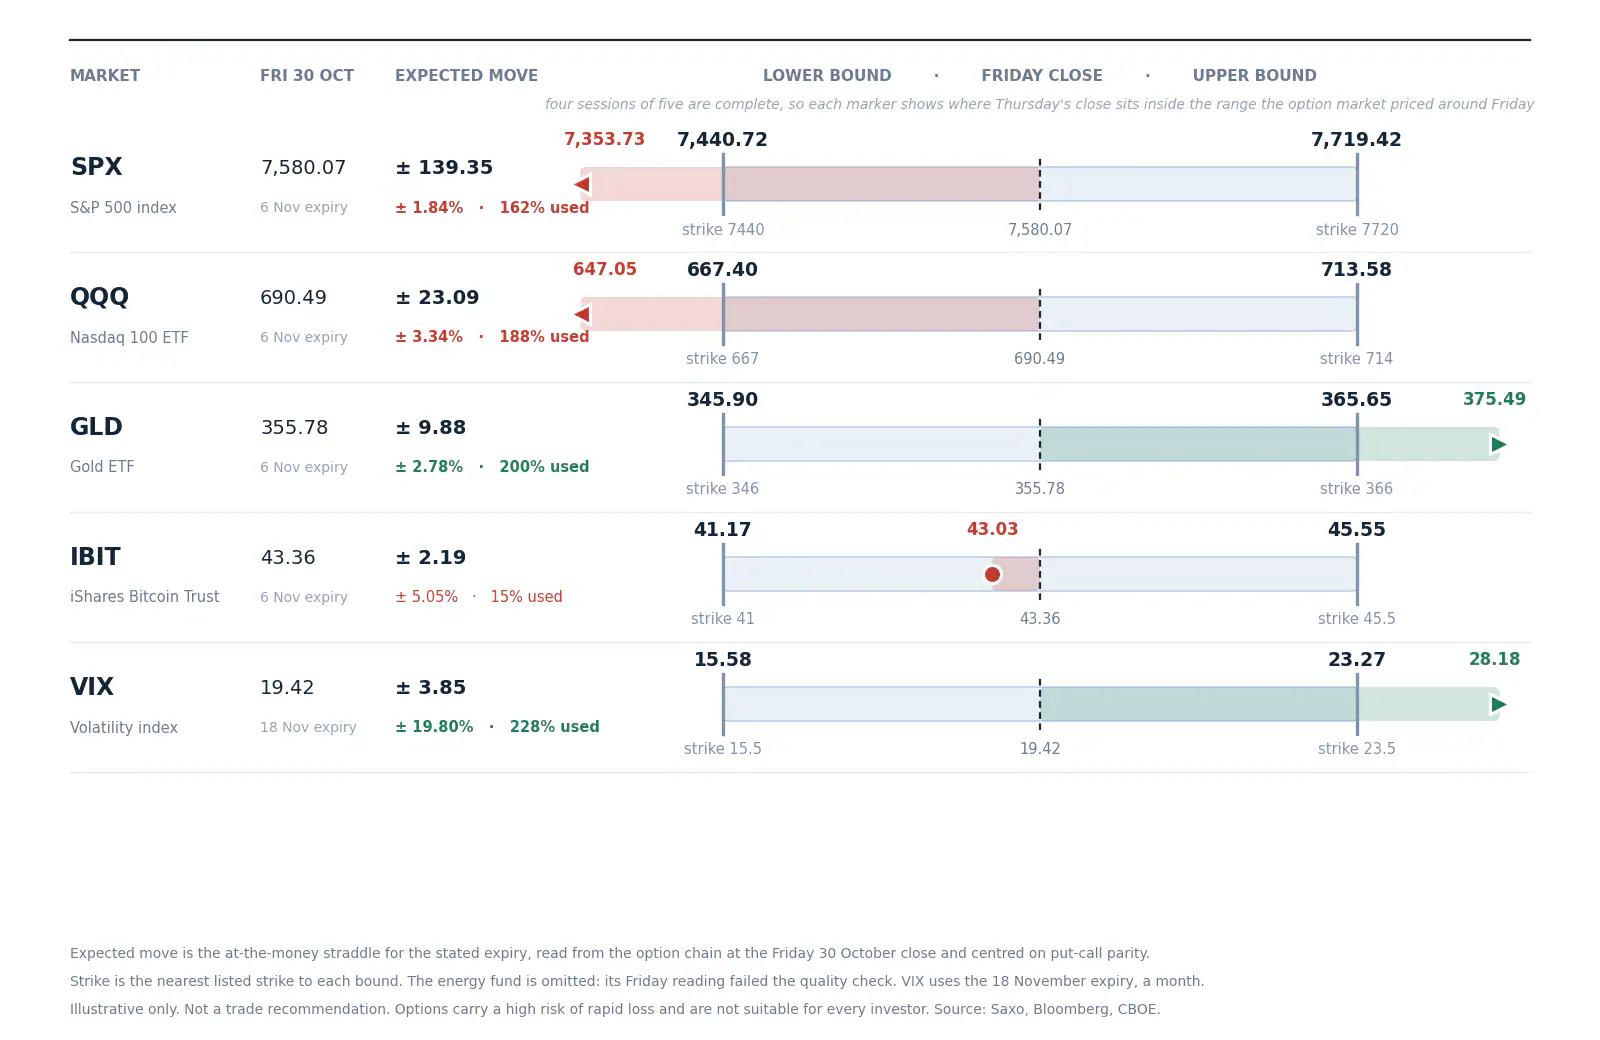
Отдельно стоит обратить внимание на то, что рост волатильности не ограничился фондовыми индексами.
Золото и рынок волатильности также демонстрировали значительные отклонения от первоначальных ожиданий.
Таким образом, речь идет не только о локальной коррекции технологического сектора. Рынок опционов фиксирует резкое увеличение стоимости защиты сразу в нескольких сегментах.
Как распродажа распространилась на мировые рынки?
Пятничная торговая сессия в Азии показала, что давление не осталось исключительно американской историей.
По состоянию на 05:00 CET 6 ноября:
KOSPI снизился на 4,89% до 5 120,69 пункта после приостановки торгов.
Hang Seng потерял 1,08%.
CSI 300 снизился на 1,48%.
Nikkei в течение сессии падал более чем на 6%.
Особенно заметной оказалась реакция южнокорейского рынка, где значительный вес имеют технологические компании и производители полупроводников.
Европейские индексы демонстрировали более умеренную динамику на момент утренней оценки:
Stoxx 600: -0,38%.
DAX: -0,43%.
CAC 40: +0,34%.
На сырьевых рынках Brent торговалась около 100,56 доллара за баррель, WTI - около 91,69 доллара, а фьючерсы на золото находились в районе 4 055,10 доллара.
На долговом рынке доходность десятилетних казначейских облигаций США составляла около 4,85%, а двухлетних - 4,48%.
Такая картина показывает, что рыночная реакция развивалась неравномерно.
Наиболее сильное давление наблюдалось в технологическом сегменте, тогда как европейские акции и отдельные защитные активы демонстрировали более сдержанную динамику.
Отдельный фактор риска: отчет по рынку труда США
На момент подготовки утреннего обзора внимание участников рынка было сосредоточено на публикации американской статистики занятости за октябрь.
Отчет Nonfarm Payrolls должен был выйти 6 ноября в 14:30 CET.
Это важное событие для рынка, поскольку данные о занятости, безработице и динамике почасовой оплаты труда способны влиять на ожидания относительно дальнейшей политики Федеральной резервной системы.
Именно поэтому стоимость краткосрочной опционной защиты увеличилась еще сильнее.
На момент утренней оценки опционы на S&P 500 с экспирацией 6 ноября предполагали движение примерно на 110 пунктов, или 1,49%.
Для сравнения, днем ранее тот же опционный срок предполагал движение на 0,87%.
Причем, если учитывать только естественное сокращение временной стоимости опциона за прошедший день, расчетный показатель должен был снизиться примерно до 0,61%.
Фактически он вырос до 1,49%.
Это говорит о существенном пересмотре стоимости краткосрочной защиты после резкой распродажи.
Важно понимать, что подразумеваемое движение в 1,49% не является прогнозом направления рынка. Оно отражает величину колебания, заложенную в стоимость опционов.
Рынок мог двигаться как вверх, так и вниз.
Что показывают данные по отчетности крупнейших компаний?
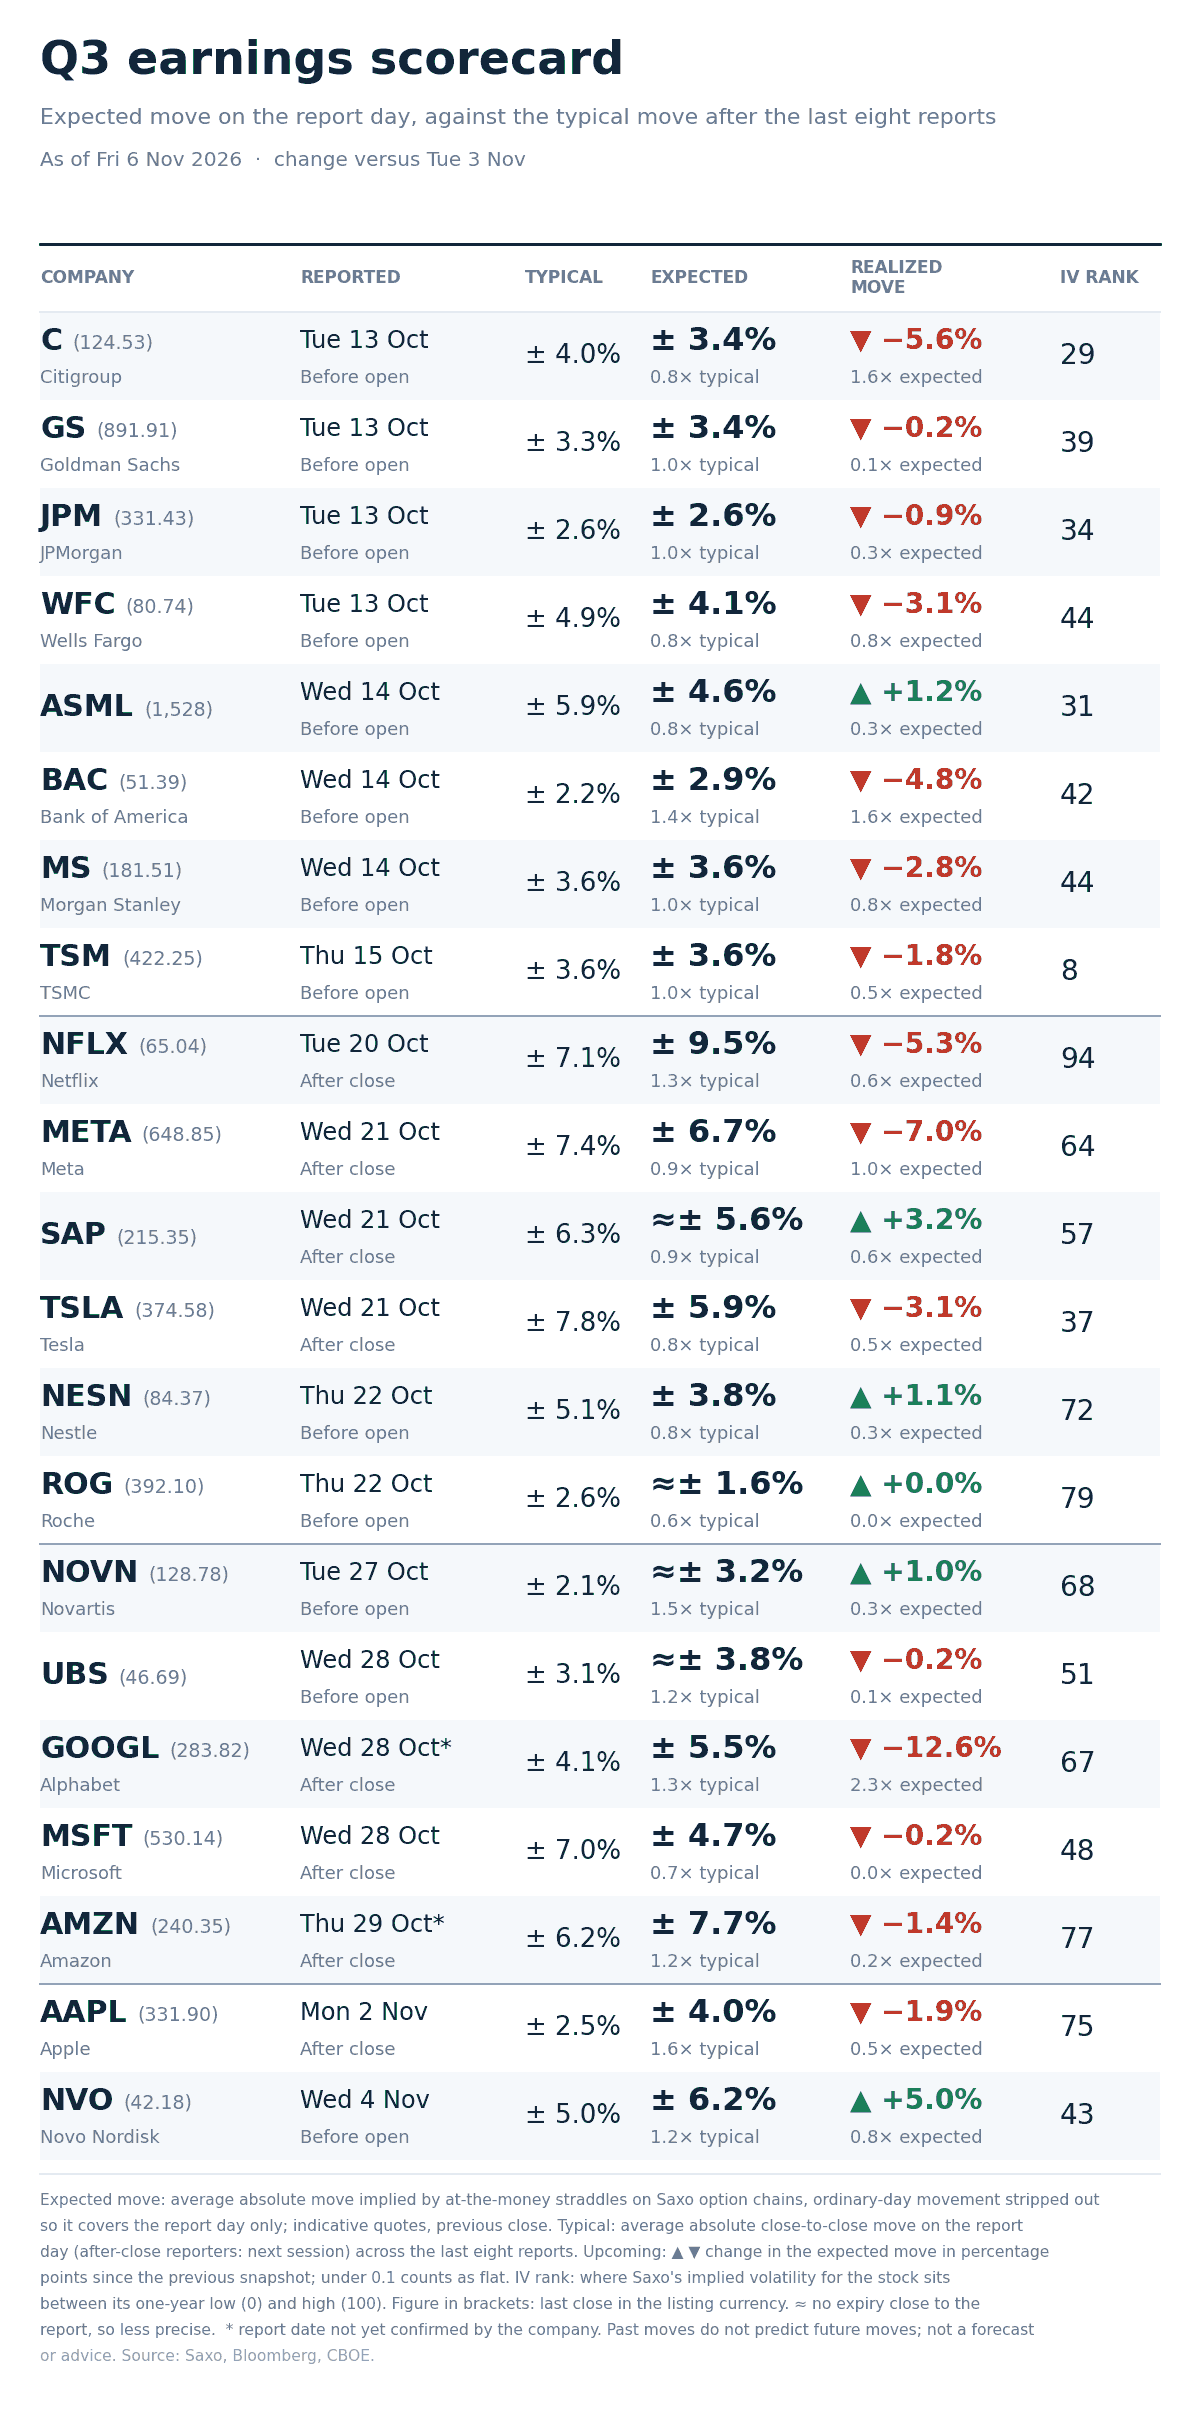
Отдельный интерес представляет динамика подразумеваемых движений акций во время сезона корпоративной отчетности.
Опционный рынок заранее закладывает определенную величину потенциального изменения цены компании после публикации финансовых результатов.
Сравнение этих ожиданий с фактической динамикой после отчетности помогает оценить, насколько дорого инвесторы платили за защиту от корпоративных событий.
В выборке Saxo из 21 компании медианное фактическое движение составило примерно половину от того, которое предполагалось рынком опционов.
Только четыре компании показали движение, не меньшее первоначально заложенного:
Citigroup.
Bank of America.
Meta.
Alphabet.
Это указывает на то, что в течение рассматриваемого сезона корпоративной отчетности рынок в целом закладывал более значительную реакцию, чем наблюдалась фактически после публикации результатов.
Однако важно отделять реакцию на отчетность от последующей общей динамики рынка.
Резкая распродажа 5 ноября произошла уже после последней публикации в рассматриваемой выборке и не изменила статистику первоначальной реакции на отчеты.
Вставь картинку сюда
Что сейчас отслеживать инвесторам?
Текущая ситуация требует внимания не только к динамике S&P 500, но и к нескольким показателям рынка опционов.
Именно их сочетание позволит лучше понять, начинает ли краткосрочный стресс ослабевать или неопределенность продолжает распространяться.
1. VIX и однодневная волатильность
VIX отражает ожидаемую волатильность S&P 500 примерно на месяц вперед, тогда как VIX1D показывает оценку колебаний на ближайшую сессию.
Если однодневная волатильность начнет снижаться быстрее VIX, это может указывать на ослабление краткосрочного спроса на защиту.
Если же оба показателя останутся высокими или продолжат расти, рынок может сохранять повышенную чувствительность к новостям.
2. Соотношение VIX1D и VIX
На момент утренней оценки показатель составлял около 1,31.
Это означает, что краткосрочная волатильность значительно превышала стандартный 30-дневный индикатор.
Снижение этого соотношения может свидетельствовать о нормализации краткосрочных ожиданий.
3. Подразумеваемая корреляция
Показатель 20,93 достиг максимума за 104 торговые сессии в выборке Saxo.
Его дальнейшая динамика позволит оценивать, сохраняется ли ожидание синхронного движения акций.
Для портфельных инвесторов это особенно важно при оценке эффективности диверсификации.
4. SKEW
Индекс SKEW находится в центре внимания из-за расхождения с VIX.
Если VIX снижается, а SKEW остается высоким, это может указывать на сохранение спроса на защиту от экстремальных движений.
Однако оценивать его необходимо в сочетании с другими показателями опционного рынка.
5. Nasdaq 100 и полупроводниковый сектор
Распределение потерь 5 ноября показало, что технологические компании оказались в центре распродажи.
Поэтому восстановление Nasdaq 100 и акций производителей полупроводников будет важным индикатором того, насколько устойчивым остается давление на сегмент AI.
6. Доходности Treasury
Доходности двухлетних и десятилетних казначейских облигаций США остаются важными индикаторами изменения макроэкономических ожиданий.
Особенно важно отслеживать реакцию рынка облигаций на статистику занятости, поскольку она способна изменить представления участников о будущей траектории процентных ставок.
7. Фьючерсы на VIX
Ноябрьские фьючерсы на VIX торговались около 23,75 пункта, что было примерно на 15,7% ниже спотового значения 28,18.
Декабрьские фьючерсы находились около 21,65.
Разница между спотовым индексом и фьючерсами помогает оценивать, насколько сильно рынок концентрирует риск в ближайшем периоде.
При этом фьючерсы отражают собственные рыночные ожидания и не гарантируют будущего снижения VIX.
Какие сценарии могут развиваться дальше?
На основании текущих данных можно выделить несколько возможных вариантов развития ситуации.
Сценарий 1. Краткосрочная нормализация волатильности
Если после публикации статистики занятости неопределенность уменьшится, спрос на краткосрочную защиту может начать ослабевать.
В таком случае однодневная волатильность способна снижаться быстрее более долгосрочных показателей.
Это может сопровождаться постепенным восстановлением привычной формы кривой волатильности.
Сценарий 2. Продолжение распродажи технологического сектора
Если опасения относительно перспектив AI-инфраструктуры и капитальных расходов сохранятся, давление на акции полупроводниковых и технологических компаний может продолжиться.
В таком случае повышенная корреляция между акциями и стоимость краткосрочной защиты могут оставаться высокими.
Сценарий 3. Расширение рыночного стресса
Более сложный вариант предполагает распространение давления на другие сектора и регионы.
В таком случае участники рынка могут начать пересматривать не только краткосрочные, но и среднесрочные оценки риска.
Подтверждением подобного сценария могло бы стать одновременное повышение различных показателей волатильности, сохранение высокой корреляции и ухудшение динамики широкого спектра фондовых индексов.
Ни один из этих сценариев не является гарантированным прогнозом. Их реализация будет зависеть от новых экономических данных, корпоративных факторов и поведения участников рынка.
Главный вывод: рынок боится ближайших дней сильнее, чем следующих месяцев
События 5 ноября показали, насколько быстро может измениться структура риска на финансовых рынках.
Падение S&P 500 на 4,36% и Nasdaq 100 на 6,36% стало лишь частью общей картины. Еще более показательной оказалась реакция рынка опционов.
Однодневная волатильность выросла на 204,64%, девятидневная - на 115,01%, а VIX приблизился к 28 пунктам.
При этом долгосрочная часть кривой изменилась значительно слабее.
Такое расхождение указывает на концентрацию рыночной неопределенности в ближайших торговых сессиях.
Дополнительное внимание заслуживает механизм хеджирования 0DTE-опционов, который потенциально способен усиливать уже начавшееся движение рынка. Однако его роль в конкретной распродаже остается ограниченной доступными данными и не может быть точно количественно оценена.
Главный вопрос для участников рынка теперь заключается не только в том, насколько глубокой окажется коррекция технологических акций, но и в том, как быстро нормализуется стоимость краткосрочной защиты.
Именно динамика VIX1D, VIX, подразумеваемой корреляции и доходностей Treasury поможет понять, начинает ли рынок возвращаться к более спокойному режиму или текущая турбулентность приобретает более продолжительный характер.
Для частных трейдеров эта ситуация также напоминает о важности контроля волатильности, размера позиции и риска. Даже если направление рынка кажется очевидным, фактический масштаб движения может значительно отличаться от первоначальных ожиданий.
Следите за глобальными финансовыми рынками, анализируйте рыночные изменения и управляйте торговыми решениями на основе данных вместе с AVORA MARKETS.
Для тех, кто хочет получить доступ к торговле мировыми финансовыми инструментами, доступна регистрация в AVORA MARKETS. Ознакомиться с условиями открытия счета и актуальными бонусными предложениями можно на официальной платформе компании.