Рост прибыли против сжатия оценок: что поддерживает фондовый рынок США
Американский фондовый рынок столкнулся с интересным противоречием: корпоративная прибыль продолжает расти, но инвесторы одновременно пересматривают оценки, которые готовы платить за эту прибыль. В результате два противоположных процесса могут компенсировать друг друга, не позволяя индексам сформировать устойчивое направленное движение.
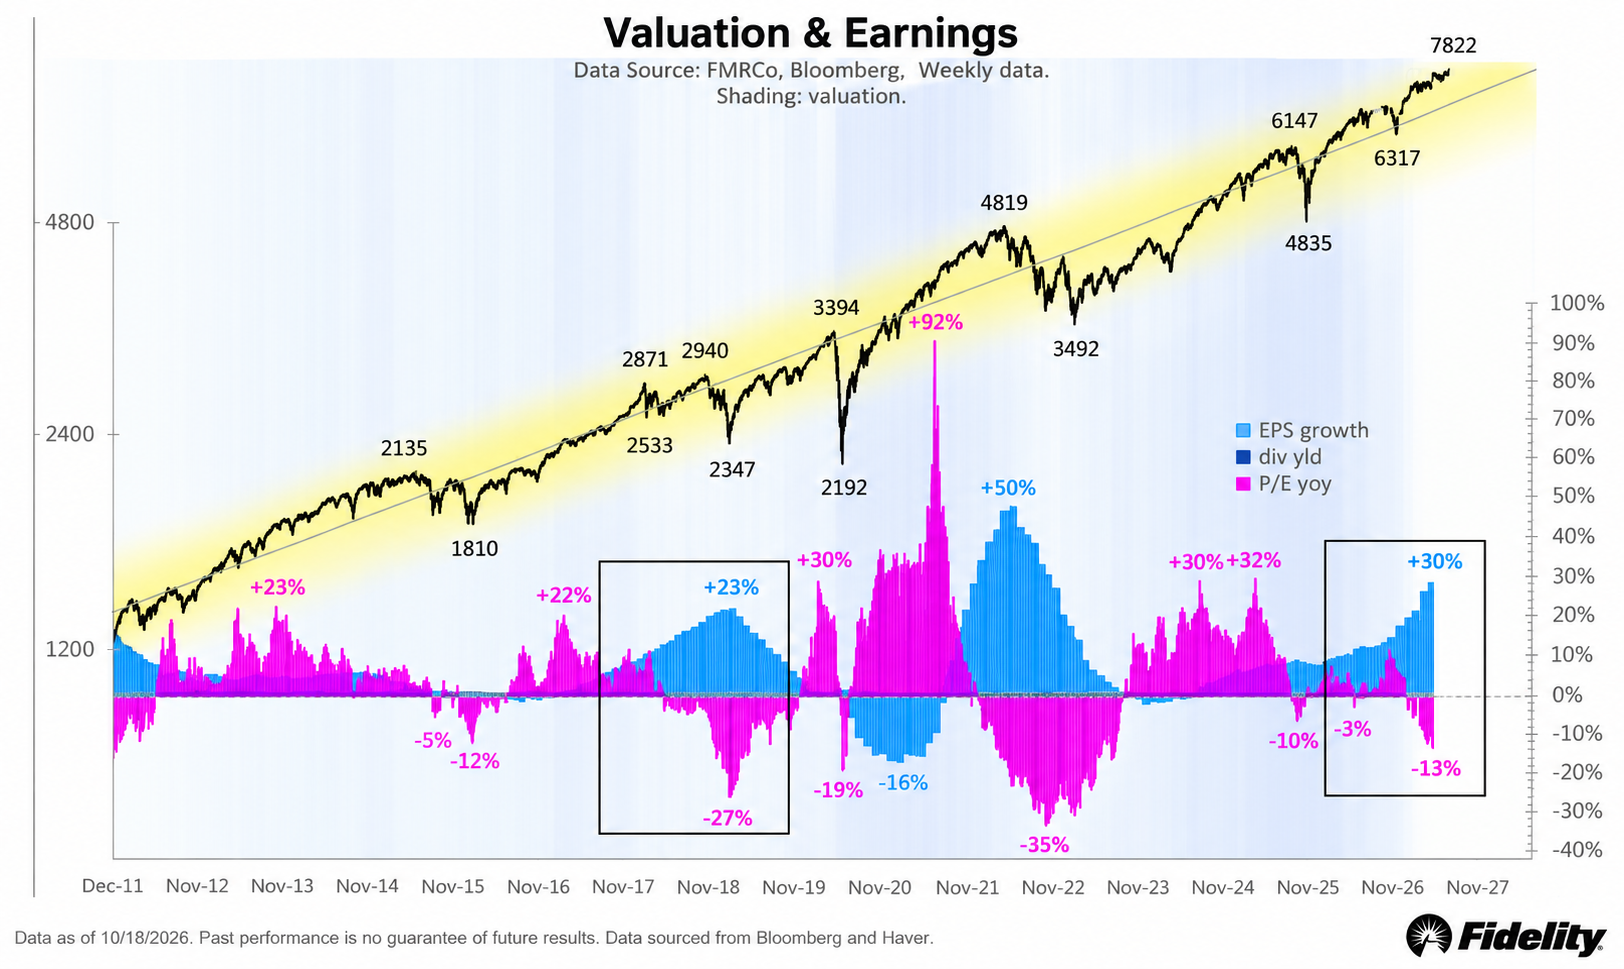
На графике Valuation & Earnings, опубликованном 23 октября 2026 года, показана именно эта взаимосвязь. Согласно представленным данным, темп роста прибыли на акцию (EPS) в последнем наблюдаемом периоде составляет около 30% в годовом выражении, тогда как годовое изменение коэффициента P/E находится примерно на уровне -13%.
Это важное различие. Рост прибыли увеличивает фундаментальную стоимость бизнеса, но снижение оценки означает, что рынок готов платить меньше за каждый доллар этой прибыли.
В результате фондовый индекс может оставаться относительно устойчивым даже тогда, когда инвесторы становятся осторожнее. И наоборот, сильные корпоративные результаты сами по себе не гарантируют дальнейшего роста котировок.
Главный вопрос заключается в том, что будет определять следующую фазу рынка: дальнейшее увеличение прибыли компаний или изменение цены, которую инвесторы готовы за неё платить.
Почему рост прибыли не всегда приводит к росту акций
Чтобы понять происходящее, необходимо разделить две составляющие стоимости акций: прибыль компаний и оценку этой прибыли рынком.
Один из наиболее распространённых показателей для такого анализа - P/E, или отношение цены акции к прибыли на акцию. Он показывает, сколько инвесторы готовы заплатить за один доллар прибыли компании.
Например, если акция стоит 100 долларов, а годовая прибыль на одну акцию составляет 5 долларов, коэффициент P/E равен 20. Инвесторы фактически платят 20 долларов за каждый доллар годовой прибыли.
Если прибыль увеличивается до 6 долларов, а цена акции остаётся на уровне 100 долларов, P/E снижается до 16,7. При этом бизнес зарабатывает больше, хотя его рыночная оценка становится ниже относительно прибыли.
Именно такой механизм помогает объяснить, почему сильная отчётность не всегда сопровождается сопоставимым ростом котировок.
Условно динамику цены акции можно представить как результат двух процессов:
Рост прибыли увеличивает фундаментальную базу, на которую опирается стоимость компании.
Изменение P/E отражает то, насколько высокую оценку рынок готов присвоить этой прибыли.
Если прибыль растёт, а мультипликатор сокращается, итоговая динамика цены зависит от относительной силы обоих факторов.
Поэтому анализировать только прибыль или только рыночную оценку недостаточно. Для понимания движения индекса важно рассматривать их вместе.
Что показывает график: прибыль растёт, оценка сокращается
Представленный график объединяет динамику фондового рынка, годовые изменения прибыли на акцию и коэффициента P/E. Его ключевая особенность заключается в том, что эти показатели не всегда движутся синхронно.
В последнем показанном периоде отмечены два значения:
Рост EPS: около +30% в годовом выражении.
Изменение P/E: около -13% в годовом выражении.
EPS, или earnings per share, означает прибыль на одну акцию. Этот показатель помогает оценить, насколько быстро растёт прибыль, приходящаяся на долю акционера.
Отрицательная динамика P/E, в свою очередь, указывает на снижение мультипликатора относительно сопоставимого периода. Это не обязательно означает падение самого индекса на 13%: речь идёт об изменении оценочного показателя, а не непосредственно цены акций.
Такое сочетание говорит о том, что рост корпоративной прибыли может поддерживать рынок, одновременно компенсируя давление со стороны переоценки акций.
Однако важно учитывать ограничение: показатели на графике отражают конкретный исторический период и методику расчёта. Они не позволяют автоматически заключить, что все компании демонстрируют одинаковую динамику или что текущая прибыль будет расти такими же темпами в будущем.
Почему инвесторы готовы платить меньше за доллар прибыли
Снижение P/E может происходить по нескольким причинам. Сам по себе график не позволяет установить, какой фактор оказался главным, поэтому их следует рассматривать как возможные объяснения, а не как подтверждённые причины текущего движения.
1. Процентные ставки и стоимость капитала
Когда рыночные процентные ставки повышаются или инвесторы ожидают, что они останутся высокими дольше, будущие денежные потоки компаний могут оцениваться ниже.
Причина связана с дисконтированием. При оценке бизнеса будущие денежные потоки пересчитываются в сегодняшнюю стоимость. Чем выше применяемая ставка дисконтирования, тем меньше текущая стоимость отдалённых денежных поступлений при прочих равных условиях.
Особенно чувствительными к этому механизму могут быть компании, значительная часть ожидаемой прибыли которых приходится на далёкое будущее.
Но связь не является механической: влияние ставок зависит также от темпов роста бизнеса, долговой нагрузки, маржинальности и ожиданий инвесторов.
2. Слишком высокие ожидания
Рынок оценивает не только текущую прибыль, но и то, какой она может стать в будущем.
Если инвесторы ранее рассчитывали на ускоренный рост, часть оптимизма могла уже отразиться в цене акций. Когда ожидания становятся более умеренными, мультипликаторы способны снижаться даже при сохранении положительной динамики прибыли.
Компания может показывать хорошие результаты, но этого может оказаться недостаточно для дальнейшего роста котировок, если рынок рассчитывал на ещё более сильные показатели.
3. Изменение отношения к риску
В периоды повышенной неопределённости инвесторы могут требовать большую компенсацию за владение акциями. Это способно ограничивать оценки даже прибыльных компаний.
На решение влияют перспективы экономики, геополитическая обстановка, условия кредитования, ожидания по процентным ставкам и устойчивость корпоративных балансов.
В результате снижение мультипликатора может отражать не ухудшение текущих финансовых результатов, а изменение требований рынка к соотношению потенциальной доходности и риска.
Почему корпоративная прибыль остаётся важной опорой рынка
Рост прибыли имеет принципиальное значение, поскольку стоимость акций не существует отдельно от способности бизнеса зарабатывать деньги.
Если компании увеличивают прибыль устойчивыми темпами, у них появляется больше возможностей финансировать инвестиции, обслуживать долг, выплачивать дивиденды и возвращать капитал акционерам.
При прочих равных условиях увеличение прибыли поддерживает фундаментальную стоимость бизнеса.
Именно поэтому снижение мультипликаторов не обязательно приводит к продолжительному падению индекса. Рост прибыли способен компенсировать часть негативного эффекта от сокращения оценок.
Но здесь есть важный нюанс: рынку необходимо не просто увидеть сильную прибыль в одном отчётном периоде. Инвесторам важно понять, насколько устойчив этот рост и может ли он продолжаться без существенного ухудшения рентабельности.
Если прибыль увеличивается благодаря временным факторам, эффект может оказаться непродолжительным. Если же рост обеспечивается устойчивым спросом, повышением производительности и расширением бизнеса, фундаментальная поддержка рынка может оказаться более прочной.
Поэтому качество роста прибыли не менее важно, чем его скорость.
Что это означает для S&P 500
Для широкого американского фондового рынка сочетание роста EPS и снижения P/E создаёт неоднозначную картину.
С одной стороны, увеличение прибыли поддерживает стоимость компаний и помогает рынку выдерживать давление со стороны оценок.
С другой стороны, сокращение мультипликаторов показывает, что рост корпоративных результатов не обязательно сопровождается усилением готовности инвесторов платить за акции дороже.
В такой ситуации движение S&P 500 может стать менее зависимым от расширения оценок и в большей степени определяться фактической динамикой корпоративных финансовых показателей.
Это также повышает значение различий между отдельными компаниями и секторами. Даже при росте совокупной прибыли индекса результаты могут существенно различаться: одни компании способны наращивать прибыль быстрее ожиданий, другие могут сталкиваться с ростом затрат, замедлением выручки или снижением маржинальности.
Поэтому общая динамика EPS не означает, что все акции находятся в одинаково сильном положении.
Для инвесторов это аргумент в пользу более внимательного анализа структуры роста прибыли, а не только движения самого индекса.
Три сценария дальнейшего развития рынка
Дальнейшая динамика будет зависеть от того, как изменятся корпоративные результаты и оценки инвесторов. На основе представленной взаимосвязи можно выделить три условных сценария.
Сценарий 1. Прибыль продолжает расти, а P/E стабилизируется
Это относительно благоприятное сочетание для фондового рынка.
Если компании сохранят рост прибыли, а мультипликаторы перестанут снижаться, фундаментальный рост сможет в большей степени отражаться в стоимости акций.
В таком случае рынок получит поддержку не за счёт исключительно оптимистичных ожиданий, а благодаря улучшению финансовых результатов компаний.
Сценарий 2. Прибыль растёт, но оценки продолжают сокращаться
В этом случае рынок может демонстрировать ограниченную динамику, поскольку положительный эффект от роста прибыли будет частично компенсироваться снижением P/E.
Именно этот механизм объясняет, почему сильные корпоративные показатели иногда сопровождаются консолидацией индексов.
При этом результат будет зависеть от относительной скорости обоих процессов. Умеренное сокращение мультипликатора может быть компенсировано ростом прибыли, тогда как более резкая переоценка способна оказать существенное давление на котировки.
Сценарий 3. Рост прибыли замедляется одновременно со снижением P/E
Это более сложный вариант.
Если корпоративные результаты начинают ухудшаться в тот момент, когда рынок уже сокращает оценки, у индексов становится меньше фундаментальных факторов, способных компенсировать давление.
В такой ситуации инвесторам важно оценивать не только величину снижения P/E, но и причины замедления прибыли, устойчивость спроса и финансовое положение компаний.
Ни один из этих сценариев нельзя считать гарантированным. Их задача заключается в том, чтобы показать, какие сочетания факторов могут определять движение рынка.
Что сейчас отслеживать инвесторам
Чтобы понять, меняется ли баланс между ростом прибыли и оценками, важно наблюдать за несколькими показателями.
1. Рост прибыли на акцию (EPS).
Он показывает, увеличивается ли прибыль, приходящаяся на одну акцию. Устойчивое ускорение EPS может поддерживать фундаментальную стоимость компаний. Замедление темпов роста потребует более внимательного анализа причин.
2. Коэффициент P/E.
Он отражает цену, которую инвесторы готовы платить за единицу прибыли. Стабилизация мультипликатора при сохранении роста EPS будет означать, что давление со стороны оценок ослабевает. Дальнейшее сокращение P/E может ограничивать динамику котировок.
3. Корпоративная отчётность и прогнозы компаний.
Важно сравнивать не только опубликованные результаты с предыдущими периодами, но и фактические показатели с ожиданиями рынка. Сильная отчётность может оказаться недостаточной, если прогнозы на будущее разочаровывают инвесторов.
4. Рентабельность бизнеса.
Рост прибыли желательно оценивать вместе с выручкой и операционной маржой. Если прибыль увеличивается, а маржинальность сокращается, устойчивость такого роста требует дополнительного анализа.
5. Процентные ставки и доходность облигаций.
Изменение стоимости заимствований и доходности государственных облигаций может влиять на ставки дисконтирования и привлекательность различных классов активов. При этом направление и сила эффекта зависят от экономического контекста.
6. Ширина роста рынка.
Полезно оценивать, насколько рост прибыли распределён между компаниями и секторами. Если положительная динамика сосредоточена в небольшом числе крупнейших компаний, состояние всего рынка может выглядеть лучше, чем положение значительной части его участников.
Наблюдение за этими показателями помогает отличать временную переоценку от более существенного изменения фундаментальной картины.
Главный вывод
Сочетание растущей прибыли и снижающихся оценок не является противоречием. Это два независимых, хотя и взаимосвязанных механизма, которые одновременно влияют на стоимость акций.
Представленный график показывает, что в последнем наблюдаемом периоде рост EPS примерно на 30% в годовом выражении сочетался со снижением годового показателя P/E примерно на 13%. Такая комбинация помогает объяснить, почему сильная динамика корпоративной прибыли не обязательно приводит к столь же сильному росту фондового рынка.
Ключевой вопрос для S&P 500 заключается не только в том, продолжат ли компании увеличивать прибыль, но и в том, какую оценку инвесторы будут готовы присваивать этим результатам.
Если рост прибыли останется устойчивым, он сможет обеспечивать фундаментальную поддержку рынку. Если же темпы роста начнут замедляться одновременно с дальнейшим сокращением мультипликаторов, баланс рисков может измениться.
Именно поэтому оценивать американский фондовый рынок только по движению индекса недостаточно. Более полная картина возникает при совместном анализе корпоративных результатов, оценок акций и условий на финансовых рынках.