Нефтяной рынок оказался в ситуации, когда фундаментальные показатели не дают однозначного ответа на вопрос о дальнейшем направлении цен. Brent и WTI пережили заметное снижение в начале ноября, но пока не демонстрируют убедительного продолжения нисходящего движения. Обе марки консолидируются вблизи своих долгосрочных технических ориентиров - 200-дневных экспоненциальных скользящих средних (EMA).
При этом фундаментальная картина остается противоречивой. Коммерческие запасы нефти в США увеличились, мировое предложение продолжило расти, а прогнозы по спросу указывают на более свободный баланс рынка. Одновременно ограничения морских перевозок и относительно низкие наземные запасы в странах OECD сохраняют риски локального дефицита.
Именно столкновение этих факторов сейчас определяет поведение нефтяных котировок.
Для трейдеров ключевой вопрос заключается не только в том, смогут ли Brent и WTI удержать текущие уровни, но и в том, какой фактор окажется сильнее: увеличение предложения или ограничения физической доступности нефти.
Следите за динамикой сырьевых рынков вместе с AVORA MARKETS. Изучайте рыночные условия и рассматривайте возможности торговли нефтью с учетом собственной стратегии и управления рисками.
Что происходит с нефтяным рынком?
После заметного снижения в ноябре обе основные марки нефти перешли в фазу консолидации.
На момент предоставленных графиков Brent торговалась около $93,68 за баррель, а WTI - около $86,95.
Brent находилась между долгосрочной EMA на уровне $92,30 и более высокой средней в районе $100,67. Для WTI соответствующие ориентиры располагались около $85,79 и $92,24.
Это важная особенность текущей ситуации: цены находятся возле долгосрочных технических ориентиров, но пока не показывают устойчивого подтверждения нового тренда.
Ранее обе марки двигались внутри восходящих технических каналов. Однако ноябрьское снижение привело к нарушению их структуры. Теперь рынку необходимо сформировать новую базу для движения.
Почему 200-дневная EMA так важна?
200-дневная EMA - это экспоненциальная скользящая средняя, которая придает больший вес последним ценовым наблюдениям по сравнению с более ранними.
Она используется для оценки долгосрочного направления рынка.
Когда цена находится выше этой линии, покупатели сохраняют определенное техническое преимущество. Если котировки опускаются ниже и не могут вернуться обратно, это может указывать на усиление продавцов.
Но важно понимать: сама по себе EMA не является гарантированной поддержкой или сопротивлением.
В текущей ситуации Brent и WTI находятся рядом с этими ориентирами, поэтому дальнейшая реакция цены может помочь определить, формируется ли стабилизация или рынок готовится к следующей волне снижения.
Brent: сможет ли нефть удержаться выше $92?
Анализ предоставленного дневного графика Brent
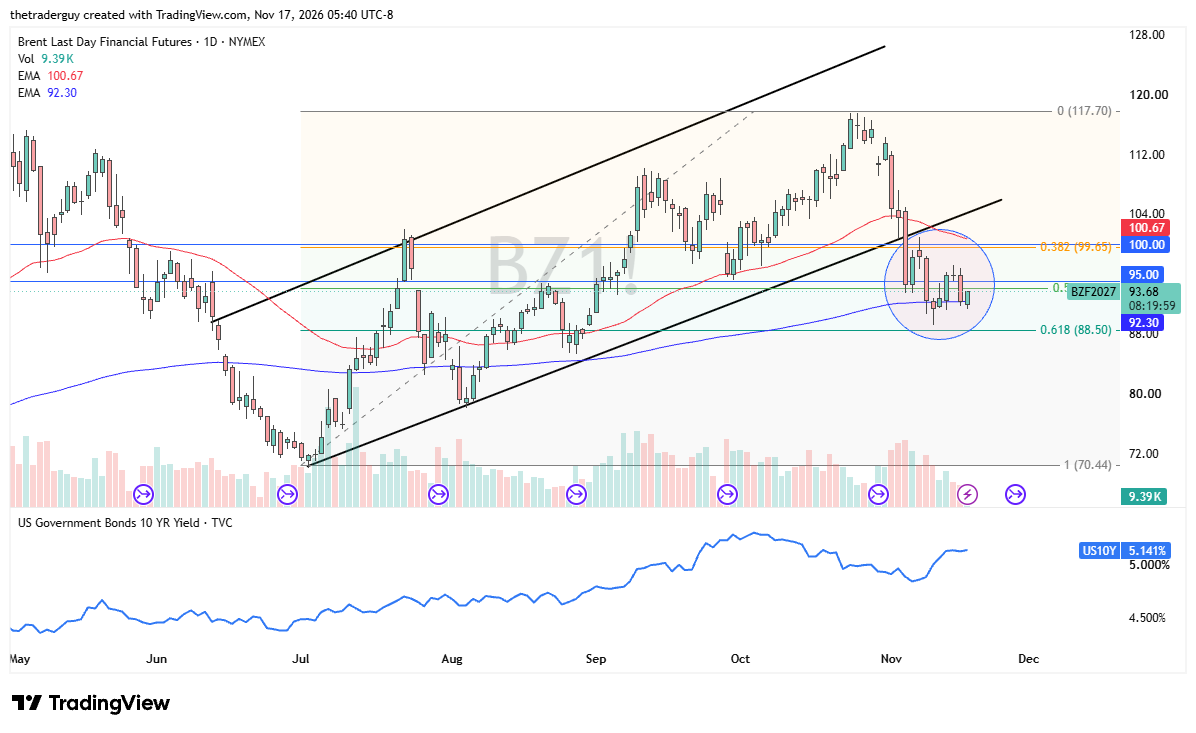
На предоставленном графике Brent торгуется около $93,68, удерживаясь немного выше долгосрочной EMA на уровне $92,30.
При этом цена остается ниже краткосрочного технического ориентира около $100,67. Это показывает, что после ноябрьского снижения рынок пока не смог восстановить прежнюю структуру роста.
Ближайшая область сопротивления располагается около $95. Следующим важным ориентиром выступает психологическая отметка $100, а выше нее - зона $107–108.
Для восстановления восходящего импульса покупателям необходимо сначала вернуть цену выше $95, а затем преодолеть сопротивление в районе $100–101.
Если это произойдет, внимание рынка может переключиться на область $107.
Однако пока котировки остаются ниже этих уровней, говорить о полноценном восстановлении прежнего тренда преждевременно.
Что может произойти при снижении Brent?
Главная техническая зона, за которой сейчас стоит следить, находится около $92,30.
Устойчивое движение ниже нее может усилить давление продавцов и открыть путь к следующей области поддержки около $88,50.
Это соответствует важной коррекционной зоне на предоставленном графике.
Более глубокое снижение способно вернуть внимание рынка к области $85–86, однако для такого сценария потребуется дополнительное подтверждение со стороны цены и фундаментальных показателей.
Таким образом, для Brent ближайшая задача - удержать долгосрочную EMA и вернуть котировки выше $95.
WTI: американская нефть также ищет поддержку
Анализ предоставленного дневного графика WTI
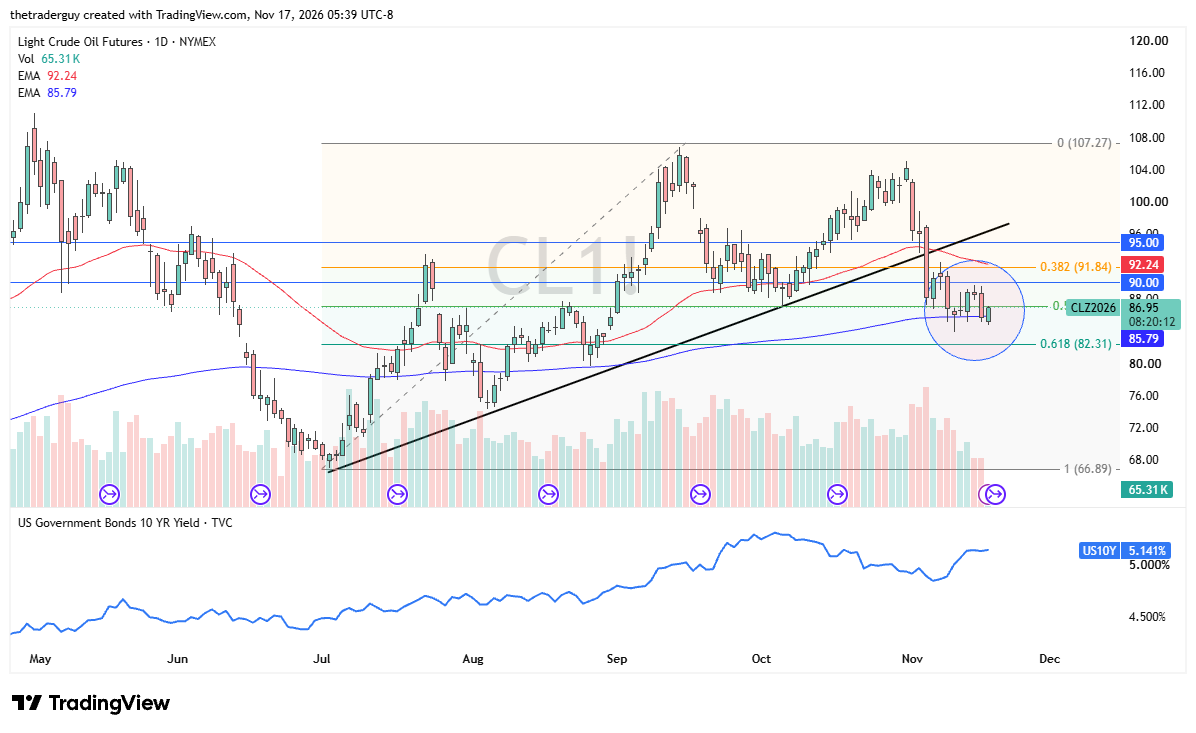
WTI демонстрирует похожую техническую картину.
На момент предоставленного графика американская нефть торговалась около $86,95. Цена находилась ниже краткосрочной EMA на уровне $92,24, но немного выше долгосрочной средней около $85,79.
Это указывает на сохраняющееся давление после ноябрьского снижения, хотя продавцам пока не удалось уверенно закрепить цену ниже долгосрочного ориентира.
Ближайшая область сопротивления находится около $90.
Если покупателям удастся вернуть котировки выше этой отметки, следующим препятствием станет зона $91,80–92,25.
Именно здесь сосредоточены важные технические ориентиры, включая краткосрочную EMA.
Более сильное восстановление потребует возвращения выше $95.
Где находятся ключевые уровни WTI?
Сейчас можно выделить несколько важных ценовых областей:
$95 - ближайшее крупное сопротивление.
$92,24 - краткосрочная EMA.
$90 - психологический уровень.
$85,79 - долгосрочная EMA.
$82,31 - следующая важная область поддержки.
Если WTI удержится выше $85,79 и вернется к $90, это может стать первым признаком восстановления покупательской активности.
Напротив, уверенное закрепление ниже $85,79 повысит вероятность движения к $82,31.
Пока же рынок остается в промежуточной зоне, где ни покупатели, ни продавцы не получили решающего преимущества.
Запасы нефти в США: предложение продолжает увеличиваться
Одним из факторов, ограничивающих потенциал восстановления WTI, стала последняя статистика американских запасов.
Согласно данным EIA за неделю, завершившуюся 6 ноября 2026 года, коммерческие запасы сырой нефти в США увеличились на 4,7 млн баррелей - до 414,4 млн баррелей.
Одновременно выросли запасы нефтепродуктов:
Бензин: увеличение на 1,8 млн баррелей, до 210,8 млн.
Дистилляты: увеличение на 4,1 млн баррелей, до 103,3 млн.
Это важный сигнал для рынка, поскольку рост запасов сразу в нескольких категориях может указывать на то, что предложение нефтепродуктов временно опережает конечный спрос.
Однако интерпретировать эти данные исключительно как негативный фактор было бы неправильно.
Высокая загрузка нефтеперерабатывающих заводов меняет картину
Несмотря на увеличение запасов, американские нефтеперерабатывающие заводы демонстрировали высокую активность.
Объем переработки нефти вырос на 322 тысячи баррелей в сутки относительно предыдущей недели и достиг 17,047 млн баррелей в сутки.
Это означает, что нефтеперерабатывающая отрасль продолжала активно потреблять сырье.
В то же время рост запасов готового топлива указывает на то, что высокая переработка пока не полностью преобразуется в сокращение складских остатков.
Для нефтяного рынка здесь возникает важное противоречие.
С одной стороны, высокая загрузка НПЗ поддерживает потребление сырой нефти. С другой - накопление бензина и дистиллятов может ограничивать необходимость дальнейшего увеличения переработки.
Если запасы готовых нефтепродуктов продолжат расти, нефтеперерабатывающие предприятия могут сократить загрузку. Это потенциально создаст дополнительное давление на спрос на сырую нефть.
Американская добыча продолжает увеличивать предложение
Еще один фактор - производство нефти в США.
По представленным в последнем обзоре EIA оценкам, американская добыча составляла 14,013 млн баррелей в сутки.
Для сравнения:
Импорт нефти составлял 6,698 млн баррелей в сутки.
Экспорт - 3,455 млн баррелей в сутки.
Средний экспорт за четыре недели - 3,857 млн баррелей в сутки.
Четырехнедельный показатель экспорта особенно полезен, поскольку отдельные недельные значения могут существенно колебаться.
В ноябрьском прогнозе EIA также ожидала, что добыча нефти в США достигнет рекордных 14,3 млн баррелей в сутки в следующем году по сравнению с оценкой 13,9 млн баррелей в сутки за текущий год.
Если прогноз реализуется, американское производство останется важным источником дополнительного предложения.
Но увеличение добычи не обязательно означает автоматическое падение цен.
Результат будет зависеть от того, насколько быстро растущее предложение сможет поглощаться внутренними НПЗ и экспортными рынками.
Brent: глобальные запасы растут, но нефть не всегда доступна
Для Brent особенно важна ситуация на международном рынке.
В ноябрьском отчете Международного энергетического агентства (IEA) отмечалось, что мировое предложение нефти в октябре увеличилось на 2,3 млн баррелей в сутки относительно сентября и достигло 105,4 млн баррелей в сутки.
Месяцем ранее предложение также выросло - примерно на 3 млн баррелей в сутки.
Одновременно наблюдаемые мировые запасы увеличились в октябре на 52 млн баррелей.
На первый взгляд, такая статистика должна создавать давление на нефтяные котировки.
Однако внутри этих данных есть важная деталь.
Почему рост мировых запасов не означает немедленного избытка нефти?
По оценке IEA, объем нефти, находящейся в пути по морю, увеличился на 86 млн баррелей и достиг максимального уровня с января.
При этом наземные запасы в странах OECD оставались на минимальных уровнях с 2016 года.
Промышленные запасы OECD за октябрь сократились на 41 млн баррелей, а общее снижение запасов в этой группе составило 47 млн баррелей.
Это принципиально разные показатели.
Нефть, находящаяся на танкерах, уже учитывается в мировой системе запасов, но не обязательно доступна покупателям в конкретном регионе в нужный момент.
Увеличение продолжительности маршрутов и высокие расходы на морские перевозки могут задерживать поступление сырья на наземные терминалы.
Поэтому мировой рынок одновременно демонстрирует два противоположных процесса:
Общее предложение и наблюдаемые запасы увеличиваются.
Доступные наземные запасы в отдельных регионах остаются ограниченными.
Именно поэтому Brent не обязательно должна реагировать на увеличение мировых запасов так же, как WTI на рост коммерческих запасов в США.
Прогноз спроса: дополнительный фактор давления на нефть
IEA также представило достаточно сдержанные ожидания относительно потребления.
В ноябрьском обзоре агентство прогнозировало снижение мирового спроса на нефть в 2026 году на 2,7 млн баррелей в сутки - до 102,3 млн баррелей в сутки.
На 2027 год прогнозировалось восстановление спроса на 2 млн баррелей в сутки.
При этом агентство ожидало сокращения предложения на 4,8 млн баррелей в сутки в 2026 году с последующим увеличением на 6,6 млн баррелей в сутки в 2027 году.
Эти значения являются прогнозами, а не фактическими результатами.
Для рынка важен сам механизм: если предложение будет восстанавливаться быстрее спроса, баланс может стать более свободным.
Это ограничит потенциал устойчивого роста цен.
Однако многое будет зависеть от фактической динамики потребления, объемов переработки и ситуации с международными поставками.
Доходность Treasury и нефтяные котировки: дополнительный макрофактор
На обоих предоставленных графиках присутствует доходность американских десятилетних государственных облигаций.
На момент формирования скриншотов показатель составлял около 5,141%.
Показатель с предоставленных графиков TradingView
Высокая доходность Treasury может влиять на нефтяной рынок через несколько каналов.
Во-первых, дорогие финансовые условия способны ограничивать экономическую активность и кредитование. Если это приводит к замедлению промышленности, транспорта и потребления, спрос на энергоносители может оказаться под давлением.
Во-вторых, доходности облигаций влияют на привлекательность финансовых активов и стоимость капитала. Это может менять поведение инвесторов на товарных рынках.
Но здесь важно не делать слишком прямолинейных выводов.
Рост доходности Treasury не означает автоматически снижение нефти. Если одновременно возникают перебои с поставками или усиливаются геополитические риски, физический рынок может поддерживать цены даже при жестких финансовых условиях.
Поэтому Treasury стоит рассматривать как дополнительный макроэкономический индикатор, а не самостоятельный сигнал для открытия позиции.
Что может произойти с нефтью дальше?
Текущая ситуация позволяет выделить три основных сценария.
Сценарий 1. Восстановление Brent и WTI
Позитивный для нефти сценарий предполагает, что обе марки удержатся выше долгосрочных EMA и постепенно вернутся к ближайшим сопротивлениям.
Для Brent ключевым первым шагом станет закрепление выше $95 с последующим тестированием $100–101.
Для WTI важным условием станет восстановление выше $90 и дальнейшее движение к $92–95.
Дополнительную поддержку могут оказать сокращение запасов нефтепродуктов, устойчивый спрос со стороны НПЗ и задержки международных поставок.
Сценарий 2. Продолжение бокового движения
Это сценарий, который пока лучше всего соответствует наблюдаемой технической картине.
Brent остается в диапазоне между $92 и $95, а WTI колеблется около $85,80–90.
В таком случае рынок продолжит искать баланс между растущим предложением и ограниченной доступностью части физических запасов.
Для трейдеров это означает повышенную важность границ диапазона и подтверждения пробоев.
Сценарий 3. Новая волна снижения
Негативный сценарий станет более вероятным, если Brent потеряет поддержку $92,30, а WTI закрепится ниже $85,79.
Дополнительным фактором давления могут стать дальнейший рост запасов, увеличение американского производства и ухудшение прогнозов по мировому спросу.
В этом случае следующими ориентирами для Brent станут $88,50 и более низкие области, а для WTI - $82,31.
При этом пробой технического уровня сам по себе не гарантирует продолжения движения. Важно оценивать объемы, реакцию цены и фундаментальные данные.
Что сейчас отслеживать трейдерам?
Чтобы лучше понимать дальнейшую динамику нефти, стоит следить за несколькими показателями.
1. Коммерческие запасы нефти в США
Показывают изменение доступного предложения на американском рынке.
Продолжающийся рост запасов может усиливать давление на WTI. Сокращение запасов, особенно вместе со снижением запасов нефтепродуктов, способно поддержать цены.
2. Загрузка американских НПЗ
Отражает интенсивность переработки сырой нефти.
Устойчивая высокая загрузка поддерживает спрос на сырье. Снижение активности НПЗ при растущих запасах готового топлива может стать негативным сигналом.
3. Мировое предложение нефти
Показывает, насколько быстро увеличивается доступный объем сырья.
Если добыча продолжит расти быстрее потребления, баланс рынка может смещаться в сторону избытка предложения.
4. Морские перевозки и запасы нефти в пути
Помогают оценить не только общий объем запасов, но и фактическую доступность сырья.
Увеличение объемов нефти на танкерах может говорить о задержках поставок, а не только об избытке предложения.
5. Решения OPEC+
В ноябре семь участвующих производителей подтвердили сохранение декабрьских ограничений на увеличение добычи. Следующие обсуждения квот на будущий год могут стать важным фактором для рынка.
6. Доходность десятилетних Treasury
Помогает оценивать финансовые условия и макроэкономические ожидания.
Особенно важно наблюдать, сопровождается ли рост доходностей ухудшением ожиданий относительно экономической активности.
7. Реакция Brent и WTI на долгосрочные EMA
Это ключевой технический ориентир текущей ситуации.
Закрепление выше средних может поддержать восстановление. Уверенный пробой вниз повысит вероятность продолжения коррекции.
Главный вывод: рынок нефти пока не выбрал направление
Brent и WTI оказались в точке, где технические и фундаментальные сигналы не дают однозначного ответа.
С одной стороны, растущие запасы в США, увеличение мирового предложения и прогнозы по спросу ограничивают потенциал восстановления.
С другой - низкие наземные запасы в странах OECD, увеличение объемов нефти в пути и риски логистических задержек не позволяют считать рынок полностью обеспеченным доступным сырьем.
В техническом плане обе марки находятся рядом с долгосрочными EMA. Это делает ближайшие торговые сессии особенно важными для определения дальнейшей структуры движения.
Brent необходимо удержать область $92,30 и вернуть цену выше $95. Для WTI ключевым ориентиром остается $85,79, а восстановление выше $90 станет первым признаком улучшения технической картины.
Пока ни один из сценариев не получил окончательного подтверждения.
Материал носит информационно-аналитический характер и не является индивидуальной инвестиционной рекомендацией.