Французский долговой стресс перестает быть исключительно проблемой рынка государственных облигаций.
Стоимость кредитной защиты крупнейших банков Франции резко выросла относительно европейских конкурентов. На представленном графике CDS Société Générale поднимаются примерно к 100 базисным пунктам, а BNP Paribas — к 90 базисным пунктам. При этом Credit Agricole также заметно опережает ряд крупных банков Германии, Швейцарии, Испании и Великобритании.
Это важный сигнал: инвесторы начинают оценивать риски французской финансовой системы не только через доходность государственных облигаций, но и через стоимость страхования банковского долга.
Причина — сочетание трех факторов: ухудшение восприятия бюджетной ситуации Франции, политическая неопределенность и резкое расширение спрэда между французскими и немецкими государственными облигациями.
Именно здесь возникает главный вопрос: насколько далеко может распространиться суверенный стресс Франции на банковский сектор и другие рынки Европы?
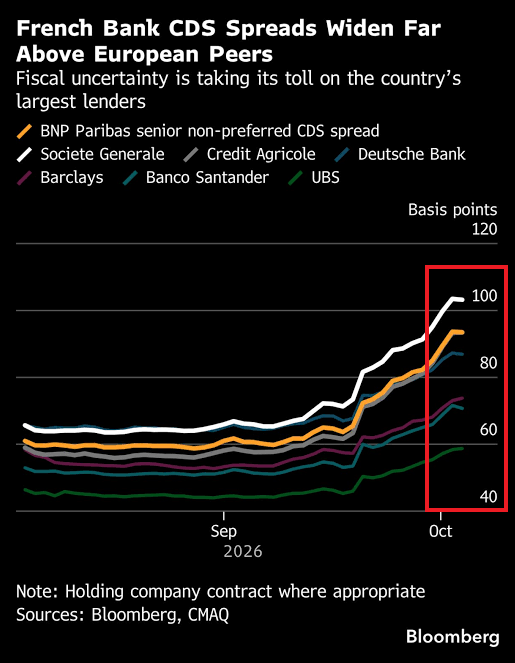
CDS крупнейших европейских банков. Источник: Bloomberg, CMAQ.
Коротко о главном
~100 б.п. — уровень CDS Société Générale на представленном графике.
~90 б.п. — уровень CDS BNP Paribas.
€103 000 — годовая стоимость страховки от кредитного события по €10 млн старшего долга Société Générale на пять лет.
~€16 500 — разница этой стоимости со страховкой аналогичного долга Deutsche Bank.
132,86 б.п. — зафиксированный 1 октября спред между доходностью 10-летних французских и немецких облигаций, максимальный уровень с долгового кризиса еврозоны 2012 года.
Что происходит с французскими банками?
CDS, или Credit Default Swap, можно рассматривать как индикатор стоимости защиты от кредитного риска.
Если CDS дорожает, рынок фактически требует более высокую премию за принятие риска, связанного с долгом компании или государства. Это не означает, что дефолт неизбежен. Но устойчивый рост CDS показывает, что участники рынка закладывают больше кредитного риска в цену.
Именно это сейчас происходит с крупнейшими французскими банками.
На графике особенно выделяется Société Générale: ее CDS приблизился к отметке 100 базисных пунктов. BNP Paribas находится около 90 б.п., а Credit Agricole также демонстрирует существенный рост.
При этом движение нельзя рассматривать изолированно от французского рынка государственных облигаций.
Доходность французских 10-летних облигаций резко выросла, а разница с немецкими Bunds расширилась до уровней, которые рынок не наблюдал с периода европейского долгового кризиса.
Reuters отмечал, что французский риск-премиум по 10-летнему долгу достиг 15-летних максимумов на фоне бюджетного тупика и политической неопределенности.
Почему проблемы государства отражаются на банках?
Здесь работает хорошо известная в европейской финансовой системе связь между государством и банковским сектором — sovereign-bank nexus.
Банки владеют государственными облигациями, используют их как ликвидные активы и учитывают их в своих балансах. Поэтому резкое изменение стоимости государственного долга может иметь последствия для финансовых организаций.
Европейский центральный банк отдельно отмечает, что банки еврозоны в последние годы увеличивали долю суверенных облигаций в своих ликвидных резервах. Такие активы дают ликвидность и доходность, но одновременно создают процентный и кредитный риск.
Получается потенциальная цепочка:
рост суверенного риска → снижение привлекательности государственных облигаций → давление на стоимость банковских активов → рост воспринимаемого риска банков → расширение CDS.
Важно: это не означает автоматического возникновения банковского кризиса.
Но чем сильнее взаимосвязь между государственным долгом и финансовой системой, тем внимательнее рынок следит за движением обоих сегментов одновременно.
Почему именно сейчас рынок нервничает?
Главная проблема Франции — не один отдельный показатель, а комбинация бюджетных и политических факторов.
Страна пытается добиться сокращения расходов на фоне высокого уровня государственного долга и одновременно сталкивается с политическим сопротивлением бюджетным мерам.
Reuters писал, что французское правительство стремится сократить расходы примерно на €54 млрд, а политическая напряженность усиливается по мере приближения президентских выборов 2027 года.
Для рынка это создает проблему неопределенности.
Инвестору недостаточно знать, что государство хочет сократить дефицит. Важно понимать:
какие меры будут приняты;
сможет ли правительство провести их через парламент;
насколько устойчивой будет политическая ситуация;
какой объем заимствований потребуется государству;
как на происходящее отреагирует Европейский центральный банк.
Именно поэтому рынок может требовать дополнительную премию за владение французским долгом.
Французско-немецкий спред — один из главных индикаторов
Особое значение имеет разница между доходностью французских OAT и немецких Bunds.
Германия традиционно воспринимается как один из ключевых ориентиров кредитного качества внутри еврозоны. Поэтому расширение спрэда между Францией и Германией показывает, что инвесторы требуют все большую компенсацию за владение французским долгом.
1 октября спред достиг 132,86 б.п., максимального уровня со времен долгового кризиса еврозоны.
Уже в начале октября Reuters сообщал о дальнейшем росте французской риск-премии выше 150 б.п. на фоне политической неопределенности и проблем с бюджетом.
При этом 6 октября напряженность несколько снизилась: французские доходности отступили, а евро восстановился после падения к 17-месячному минимуму.
Это важная деталь.
Рост CDS и облигационных спредов не является односторонней дорогой. Рынок способен резко переоценивать риск в обе стороны в зависимости от политических решений и ожиданий относительно бюджетной политики.
Почему рост CDS банков важнее, чем кажется?
Сам по себе рост CDS одного банка еще не означает системной проблемы.
Но когда одновременно ухудшаются несколько связанных индикаторов, сигнал становится гораздо интереснее.
В данном случае мы видим сразу несколько элементов:
растет стоимость кредитной защиты французских банков;
расширяется французско-немецкий sovereign spread;
растет стоимость страховки французского государственного долга;
усиливается политическая неопределенность;
давление начинает отражаться на евро и европейских активах.
Reuters в начале октября также отмечал слабость французских банковских акций относительно более широкого европейского рынка.
Таким образом, рынок постепенно формирует единую картину: французский фискальный риск начинает распространяться за пределы рынка государственных облигаций.
Это уже новый европейский долговой кризис?
Пока делать такой вывод преждевременно.
Сходство с европейским долговым кризисом действительно существует на уровне механизма: увеличение sovereign spreads, рост стоимости кредитной защиты и усиление политической неопределенности.
Но сегодняшняя ситуация не идентична кризису начала 2010-х.
Поэтому правильнее говорить не о повторении истории, а о возвращении определенного типа рыночного риска.
Сам факт того, что французско-немецкий спред достиг уровней, которых рынок не видел с 2012 года, делает ситуацию значимой. Но это еще не доказывает, что Европа движется к повторению событий того периода.
Что может произойти дальше?
Здесь существует несколько сценариев.
Сценарий 1 — политическая стабилизация
Если Франции удастся добиться более понятной бюджетной траектории и снизить политическую неопределенность, давление на государственные облигации может ослабнуть.
В таком случае снижение sovereign spreads способно постепенно уменьшить и давление на CDS банков.
Сценарий 2 — продолжение бюджетного конфликта
Если правительству будет сложно реализовать необходимые меры, инвесторы могут продолжить требовать повышенную премию за французский долг.
Тогда CDS банков могут оставаться под давлением даже без непосредственного ухудшения их фундаментальных показателей.
Сценарий 3 — распространение риска
Наиболее неприятный вариант — если французская ситуация начнет одновременно влиять на другие периферийные рынки еврозоны.
Reuters уже отмечал признаки расширения напряженности за пределы Франции, включая движение спредов Италии и других европейских рынков.
В таком случае внимание инвесторов переместится с вопроса «что происходит с Францией?» к вопросу «насколько устойчивой является вся структура европейского рынка облигаций?»
Что сейчас отслеживать?
1. Французско-немецкий 10-летний spread
Это один из главных индикаторов того, насколько быстро рынок переоценивает французский суверенный риск.
Рост: усиление давления на Францию.
Снижение: потенциальная стабилизация.
2. CDS французских банков
Особенно важно следить за Société Générale, BNP Paribas и Credit Agricole.
Если банковские CDS продолжают расти одновременно с государственным риском, это будет указывать на усиление связи между sovereign и banking risk.
3. CDS Франции
Рост стоимости страховки французского государственного долга покажет, как рынок оценивает непосредственно суверенный риск.
Reuters сообщал, что 5-летние CDS Франции в начале октября поднимались до 87 б.п. — максимума с 2013 года.
4. EUR/USD
Французский стресс уже отражался на евро.
5 октября европейская валюта опускалась ниже $1,12 и достигла 17-месячного минимума на фоне опасений вокруг французского долга.
При этом 6 октября евро восстановился после снижения французских доходностей.
Поэтому динамика EUR/USD становится дополнительным индикатором того, насколько серьезно рынок воспринимает европейский фискальный риск.
5. Доходности OAT и Bund
Следует смотреть не только на абсолютную доходность французских облигаций, но прежде всего на разницу с немецкими Bunds.
Именно spread показывает относительную переоценку французского риска.
6. Риторику ECB
Европейский центральный банк оказывается в сложной позиции.
С одной стороны, финансовая стабильность требует не допустить разрушительной фрагментации рынка.
С другой — ECB неоднократно подчеркивал, что его инструменты предназначены прежде всего для выполнения мандата по ценовой стабильности, а не для управления конкретным уровнем sovereign spreads.
Главный вывод
Самый важный сигнал сейчас находится не в одной цифре CDS.
Он заключается в синхронном движении нескольких рынков.
Французские государственные облигации испытывают давление. Доходностный спред против Германии расширился до исторически чувствительных уровней. Стоимость страховки французского долга выросла. А затем повышенный риск начал проявляться в CDS крупнейших банков страны.
Это еще не означает банковский кризис.
Но это означает, что рынок начинает рассматривать французский фискальный риск как фактор, способный влиять на финансовую систему шире, чем только через рынок государственных облигаций.
Именно поэтому динамика CDS Société Générale, BNP Paribas и Credit Agricole сейчас заслуживает внимания не только банковских инвесторов.
Для валютного, облигационного и европейского фондового рынка это становится частью одной большой истории — как политическая и бюджетная неопределенность Франции постепенно превращается в рыночную премию за риск.
Следите за ключевыми движениями мировых рынков вместе с AVORA MARKETS.
Материал носит информационный характер и не является инвестиционной рекомендацией.