Франция на грани нового долгового кризиса: доходность облигаций достигла 5%, а рынки теряют доверие
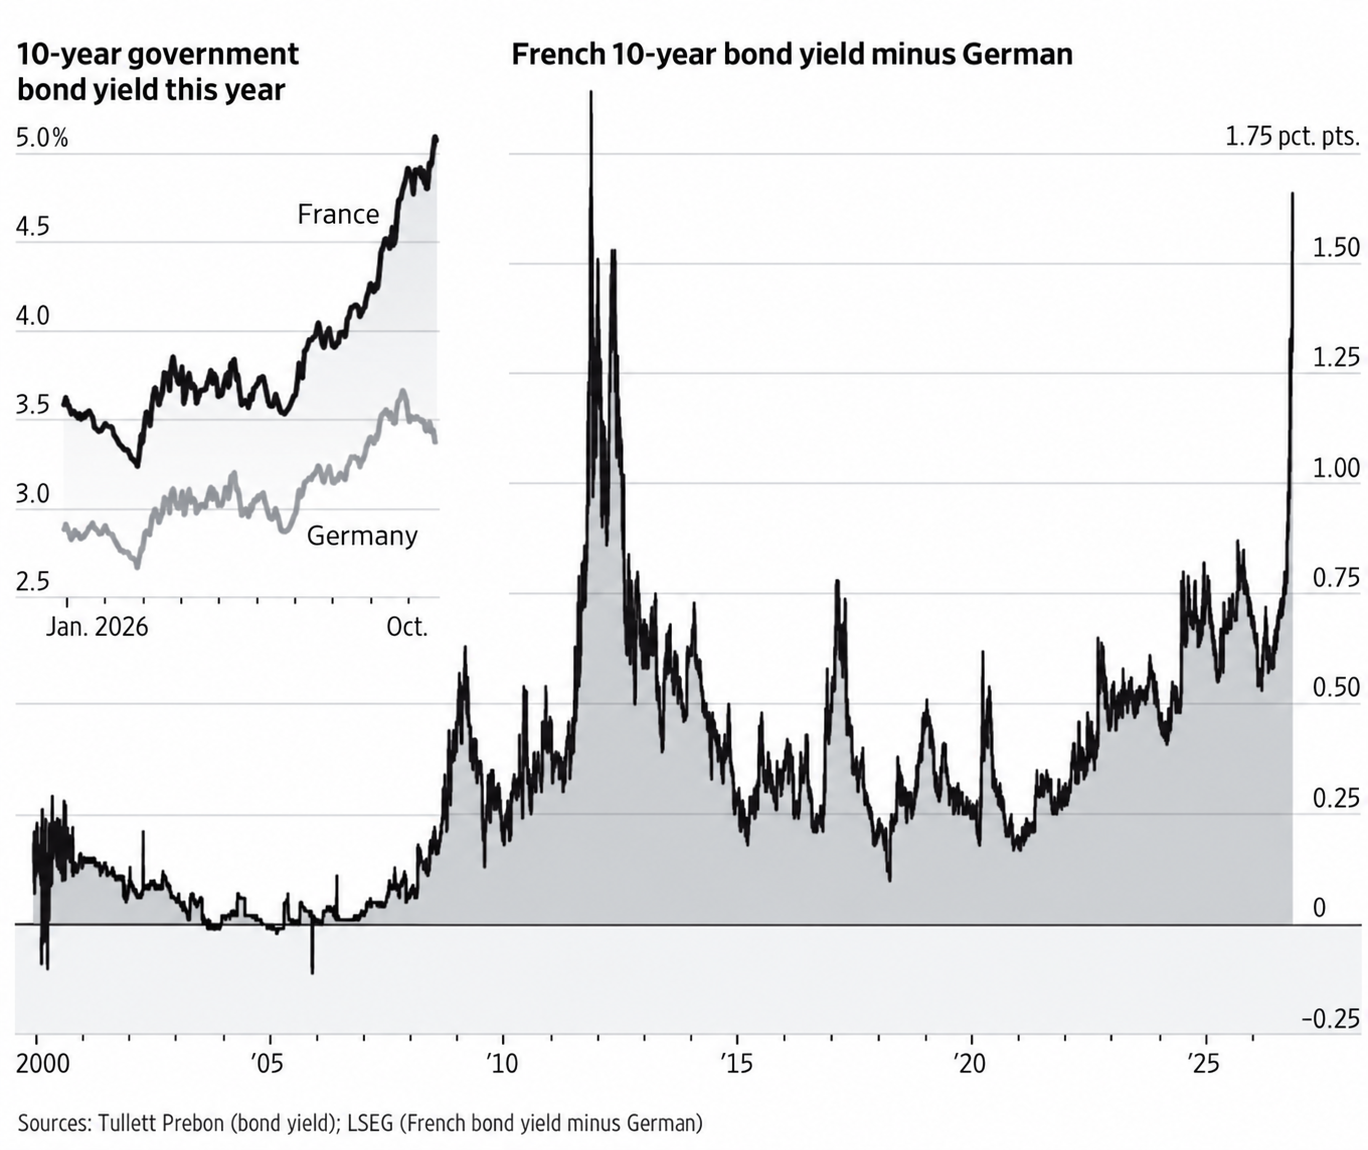
Франция столкнулась с одним из самых серьёзных эпизодов давления на государственный долговой рынок за последние годы. 21 октября 2026 года доходность французских 10-летних государственных облигаций впервые с 2002 года превысила 5%. На следующий день она поднималась ещё выше, достигнув примерно 5,14%.
Но гораздо важнее другое: инвесторы начали требовать всё большую премию за владение французским долгом по сравнению с немецкими государственными облигациями. Разница в доходности (OAT-Bund spread) приблизилась к уровням, которые последний раз наблюдались во время европейского долгового кризиса 2011 года.
Это не просто история о повышении процентных ставок. Французский рынок оказался под давлением сразу нескольких факторов: высокого государственного долга, устойчивого бюджетного дефицита, политической нестабильности и сомнений в способности правительства провести необходимые финансовые реформы.
26 октября ситуация временно улучшилась после того, как Moody's сохранило кредитный рейтинг Франции на уровне Aa3. Доходность десятилетних облигаций опустилась примерно до 4,96%, а спред с Германией сократился примерно до 160 базисных пунктов.
Однако краткосрочное восстановление цен не устраняет фундаментальную проблему. Рынок уже продемонстрировал, насколько чувствительным стал французский государственный долг к политическим и бюджетным рискам.
MARKET IN 30 SECONDS
5,14% - максимальная доходность французских 10-летних облигаций, достигнутая 22 октября.
5% - психологически важный уровень, который рынок преодолел впервые с 2002 года.
Около 173 базисных пунктов - максимальный за рассматриваемый эпизод спред между французскими и немецкими 10-летними облигациями.
Около 160 базисных пунктов - уровень спреда после восстановления 26 октября.
2011 год - последний период, когда разница в доходности французского и немецкого государственного долга достигала сопоставимых значений.
Что произошло с французскими государственными облигациями?
Государственные облигации Франции, известные как OAT (Obligations Assimilables du Trésor), традиционно считались одними из наиболее надёжных долговых инструментов еврозоны.
Франция обладает крупной диверсифицированной экономикой, развитой финансовой системой и значительным институциональным весом внутри Европейского союза.
Именно поэтому нынешняя ситуация привлекает такое внимание.
Доходность французских десятилетних облигаций начала резко увеличиваться на фоне общего роста глобальных процентных ставок. Однако французские бумаги оказались под дополнительным давлением по сравнению с облигациями других развитых экономик.
21 октября доходность достигла 5,002%, впервые преодолев этот уровень с 2002 года. Уже 22 октября показатель поднялся примерно до 5,14%.
Это означает, что инвесторы требуют существенно большей компенсации за предоставление Франции капитала на длительный срок.
Здесь важно понимать один принцип: доходность облигаций и их цена движутся в противоположных направлениях.
Когда инвесторы продают существующие облигации, их рыночная цена снижается. Поскольку будущие выплаты по ним заранее определены, доходность для нового покупателя увеличивается.
Таким образом, резкий рост доходности французского долга свидетельствует о существенной переоценке рисков со стороны рынка.
Почему разница между Францией и Германией важнее самой доходности?
Ключевой показатель французского долгового кризиса - OAT-Bund spread.
Для понимания происходящего необходимо смотреть не только на абсолютную доходность французских облигаций, но и на её разницу с немецкими государственными бумагами аналогичной срочности.
Этот показатель называется OAT-Bund spread.
Германия традиционно выступает одним из основных ориентиров надёжности на европейском рынке государственного долга. Немецкие Bunds используются инвесторами как базовый инструмент для сравнения кредитных и политических рисков других стран еврозоны.
Когда французские облигации предлагают существенно более высокую доходность, это означает, что рынок требует дополнительную премию за риск.
В октябре 2026 года разница достигла приблизительно 173 базисных пунктов. Один базисный пункт равен 0,01 процентного пункта. Следовательно, 173 базисных пункта соответствуют разнице в 1,73 процентного пункта.
На 26 октября спред сократился примерно до 160 базисных пунктов после восстановления французских облигаций.
Однако даже после этого движения показатель оставался значительно выше привычных для французского государственного долга значений последних лет.
Почему это настолько важно?
Представим две страны, которые занимают деньги на одинаковый срок. Одна предлагает инвесторам доходность 3,4%, другая - около 5%.
Разница не обязательно означает, что вторая страна находится на грани дефолта. Но она показывает, что инвесторы воспринимают её долговые обязательства как более рискованные и требуют дополнительную компенсацию.
Именно это сейчас происходит с Францией относительно Германии.
Французский бюджет стал главным источником беспокойства
Основная проблема Франции заключается не в одном неудачном аукционе облигаций или временном изменении рыночных ставок.
Речь идёт о более глубоком структурном вопросе: государство продолжает расходовать больше, чем получает, а политическая система испытывает трудности с согласованием мер по сокращению дефицита.
Французский бюджетный дефицит оставался выше 5% ВВП на протяжении нескольких лет подряд. Одновременно государственный долг продолжил увеличиваться и превысил 119% ВВП во втором квартале 2026 года.
Это создаёт несколько взаимосвязанных рисков.
1. Увеличение стоимости обслуживания долга
Чем выше доходность новых государственных заимствований, тем дороже обходится финансирование бюджетного дефицита и рефинансирование погашаемых обязательств.
Важно, что государственный долг не переоценивается одномоментно по новым ставкам. Старые облигации продолжают обслуживаться на первоначальных условиях. Но по мере выпуска новых бумаг и погашения старых повышенная стоимость заимствований постепенно отражается на бюджетных расходах.
Получается потенциально неприятный механизм: чем дороже становится финансирование, тем больше бюджетных средств необходимо направлять на обслуживание долга.
Это ограничивает возможности правительства финансировать другие расходы.
2. Политическая нестабильность
Для инвесторов важен не только размер долга, но и способность правительства контролировать его динамику.
Французская политическая система столкнулась с трудностями при согласовании бюджета и проведении мер бюджетной консолидации.
Раздробленный парламент, общественное недовольство сокращением расходов и приближение президентских выборов 2027 года усложняют принятие непопулярных решений.
Даже если экономически необходимые меры существуют, рынок оценивает вероятность их фактического принятия.
3. Неопределённость относительно будущего дефицита
Инвесторы покупают десятилетние облигации, оценивая не только сегодняшнее финансовое состояние страны, но и то, каким оно может стать через несколько лет.
Если участники рынка сомневаются, что государство сможет сократить дефицит и стабилизировать отношение долга к ВВП, они могут потребовать более высокую доходность уже сегодня.
Таким образом, политическая неопределённость превращается в непосредственную финансовую проблему.
Почему это не просто инфляционная история?
Рост доходности государственных облигаций часто связывают с инфляцией и ожиданиями повышения процентных ставок центральными банками.
Это действительно важные факторы.
В 2026 году глобальный долговой рынок испытывает давление из-за роста энергетических цен, инфляционных рисков и переоценки траектории процентных ставок.
Однако французская ситуация имеет дополнительное измерение.
Если бы речь шла исключительно о глобальной инфляции, можно было бы ожидать более синхронного движения доходностей государственных облигаций разных развитых стран.
Но французские бумаги продемонстрировали заметное ухудшение относительно немецких Bunds.
Это означает, что помимо общего макроэкономического фона рынок закладывает специфическую французскую премию за риск.
Здесь необходимо разделять два процесса:
Общий процентный риск: инвесторы требуют более высокую доходность из-за инфляции, стоимости капитала и ожиданий относительно ставок.
Суверенный риск: инвесторы требуют дополнительную компенсацию из-за финансового состояния конкретного государства и неопределённости его бюджетной политики.
В случае Франции оба фактора действуют одновременно.
Поэтому утверждать, что движение полностью объясняется бюджетным кризисом, было бы упрощением. Но и списывать его исключительно на инфляцию также неправильно.
Историческая параллель: почему рынок вспомнил 2011 год?
В 2011-2012 годах еврозона переживала масштабный кризис государственного долга.
Инвесторы сомневались в способности нескольких европейских государств обслуживать обязательства, а долговые рынки демонстрировали резкое расхождение между странами валютного союза.
Тогда под давлением находились Греция, Португалия, Ирландия, Италия и Испания. Опасения относительно устойчивости государственного финансирования распространялись на весь валютный блок.
Франция в тот период также столкнулась с увеличением премии за риск относительно Германии.
Сегодня рынок снова наблюдает похожий механизм: инвесторы требуют всё большую компенсацию за владение облигациями страны, которая традиционно воспринималась как один из основных финансовых центров Европы.
Однако есть важное различие.
Современная ситуация не является повторением кризиса 2011 года.
Еврозона располагает более развитыми механизмами финансовой поддержки и инструментами Европейского центрального банка для противодействия необоснованной фрагментации долговых рынков.
Кроме того, Франция не находится в том же положении, что государства, переживавшие наиболее тяжёлые этапы предыдущего кризиса.
Тем не менее историческое сравнение важно по другой причине: оно показывает, насколько чувствительным может стать европейский долговой рынок, когда инвесторы начинают сомневаться в финансовой устойчивости одной из крупнейших экономик валютного союза.
Именно поэтому увеличение OAT-Bund spread вызывает гораздо больше беспокойства, чем само по себе достижение доходностью отметки 5%.
Как французский долговой стресс может повлиять на остальные рынки?
Проблемы французского государственного долга не ограничиваются рынком облигаций.
Франция является одной из крупнейших экономик еврозоны, а её государственные бумаги широко используются финансовыми институтами в качестве залога, инвестиционного инструмента и ориентира для оценки стоимости капитала.
Если давление продолжится, последствия могут распространяться на несколько сегментов финансовой системы.
1. Европейский банковский сектор
Банки владеют государственными облигациями и используют их в различных финансовых операциях.
Падение рыночной стоимости французского долга может создавать давление на стоимость активов, балансы и условия финансирования отдельных финансовых институтов.
Особое значение имеет то, насколько сильно конкретные банки и другие организации подвержены французскому суверенному риску.
При дальнейшем ухудшении ситуации может возникнуть дополнительная осторожность в кредитовании и межбанковском финансировании.
2. Евро
Рост сомнений относительно финансовой устойчивости крупной экономики еврозоны способен ухудшать восприятие единой валюты.
Однако влияние на EUR нельзя рассматривать изолированно.
На валютный курс одновременно воздействуют политика ECB, экономические показатели США, процентный дифференциал между Европой и Америкой и глобальный спрос на защитные активы.
Поэтому рост французской премии за риск не означает автоматического падения евро.
Гораздо важнее наблюдать, превращается ли локальная проблема в более широкий кризис доверия к европейским активам.
3. Европейский фондовый рынок
Повышение доходности государственных облигаций может увеличивать стоимость капитала для компаний.
Это особенно важно для бизнеса с высокой долговой нагрузкой, компаний, зависящих от рефинансирования, и секторов, чувствительных к процентным ставкам.
Если одновременно ухудшаются условия финансирования и экономические ожидания, инвесторы могут пересматривать оценки европейских акций.
4. Немецкие государственные облигации
Во время периодов повышенной неопределённости немецкие Bunds могут получать дополнительный спрос как один из основных защитных инструментов еврозоны.
Если инвесторы сокращают позиции во французском долге и перераспределяют капитал в немецкие облигации, разница между доходностями может увеличиваться ещё сильнее.
Это усиливает фрагментацию европейского долгового рынка.
Почему снижение доходности 26 октября ещё не означает решения проблемы?
После резкого ухудшения ситуации французские облигации получили поддержку.
Важным фактором стало решение Moody's сохранить суверенный кредитный рейтинг Франции на уровне Aa3.
Это позволило рынку временно снять опасения относительно немедленного понижения рейтинга.
Дополнительное улучшение настроений сопровождалось сокращением доходности десятилетних облигаций примерно до 4,96% и уменьшением спреда с Германией.
Но здесь важно различать реакцию рынка на конкретное событие и изменение долгосрочных фундаментальных условий.
Сохранение рейтинга не означает, что бюджетный дефицит исчез, государственный долг начал сокращаться или политическая ситуация стабилизировалась.
Более того, Moody's сохранило негативный прогноз по рейтингу, указывая на сохраняющиеся риски.
Следовательно, произошедшее восстановление пока правильнее рассматривать как временное облегчение, а не как окончательное разрешение долговой проблемы.
Что сейчас отслеживать инвесторам?
Для понимания дальнейшего развития ситуации важно следить не только за доходностью французских облигаций, но и за несколькими связанными показателями.
1. OAT-Bund spread
Это главный индикатор дополнительной премии за риск французского долга.
Если разница продолжит увеличиваться, это будет означать, что французские облигации снова теряют позиции относительно немецких.
Устойчивое сокращение спреда, напротив, может свидетельствовать о восстановлении доверия инвесторов.
2. Доходность французских 10-летних облигаций
Преодоление отметки 5% стало важным психологическим событием.
Теперь необходимо оценивать, сможет ли рынок стабилизироваться ниже этого уровня или доходность продолжит расти.
Особенно важно отличать кратковременные колебания от устойчивого изменения рыночной тенденции.
3. Доходность немецких Bunds
Немецкие облигации позволяют понять, насколько движение связано с общими условиями на европейском рынке.
Если доходность французских бумаг растёт, а немецких снижается, это указывает на усиление специфического французского риска.
4. Бюджетный дефицит Франции
Рынку необходимы убедительные признаки того, что правительство способно контролировать государственные расходы и постепенно сокращать дефицит.
Особенно важными будут бюджетные решения и их фактическое исполнение.
5. Государственный долг к ВВП
Этот показатель помогает оценивать долгосрочную устойчивость государственных финансов.
Если отношение долга к экономике продолжит увеличиваться, а стоимость новых заимствований останется высокой, давление на бюджет может усиливаться.
6. Решения Европейского центрального банка
ECB играет важную роль в поддержании стабильности финансовой системы еврозоны.
Инвесторам необходимо следить за его решениями по процентным ставкам, оценкой инфляционных рисков и сигналами относительно фрагментации долговых рынков.
7. Политическая ситуация и бюджетные переговоры
Даже положительные экономические показатели могут оказаться недостаточными, если правительство не сможет согласовать бюджет.
Поэтому политические события во Франции становятся полноценным рыночным фактором, а не просто внутренней новостной повесткой.
Три возможных сценария развития ситуации
Дальнейшая динамика французского долгового рынка будет зависеть от сочетания бюджетной политики, политической стабильности и глобальных финансовых условий.
Сценарий 1. Стабилизация
Французскому правительству удаётся согласовать бюджетные меры, постепенно сократить дефицит и убедить инвесторов в способности контролировать государственный долг.
В этом случае премия за риск относительно Германии может начать сокращаться.
Доходность французских облигаций получит возможность стабилизироваться, а давление на европейские финансовые активы уменьшится.
Сценарий 2. Продолжение долгового давления
Политические разногласия сохраняются, бюджетные решения откладываются, а инвесторы продолжают сомневаться в способности правительства провести необходимые реформы.
В этом случае французские облигации могут оставаться под давлением.
Повышенная стоимость заимствований постепенно будет увеличивать расходы на обслуживание государственного долга, создавая дополнительные ограничения для бюджета.
Сценарий 3. Распространение напряжения на еврозону
Наиболее неблагоприятный вариант предполагает, что французская проблема перестаёт восприниматься как исключительно национальная.
Если инвесторы начнут массово пересматривать отношение к рискам европейских государственных облигаций, давление может распространиться на другие рынки еврозоны.
Это способно привести к увеличению спредов, ухудшению условий финансирования и усилению спроса на защитные активы.
Важно подчеркнуть: ни один из этих сценариев не является гарантированным прогнозом. Их вероятность будет зависеть от дальнейших решений правительства, реакции инвесторов и политики ECB.
Главный вывод: проблема Франции выходит за пределы одной страны
Преодоление доходностью французских десятилетних облигаций отметки 5% стало важным сигналом для глобальных финансовых рынков.
Но настоящая проблема заключается не в самой цифре.
Ключевое событие - резкое увеличение премии, которую инвесторы требуют за владение французским государственным долгом относительно немецких облигаций.
Это отражает изменение отношения рынка к финансовой устойчивости одной из крупнейших экономик Европы.
Ситуация 26 октября продемонстрировала, что рынок способен быстро восстановиться после политических и рейтинговых событий. Но сохранение негативного прогноза Moody's и отсутствие окончательного решения бюджетных проблем означают, что фундаментальные риски остаются.
Для еврозоны это особенно чувствительный вопрос. Европейский валютный союз зависит не только от общей денежно-кредитной политики, но и от доверия инвесторов к государственным финансам его крупнейших участников.
Если французское правительство не сможет убедительно продемонстрировать контроль над дефицитом, повышенная премия за риск может стать более устойчивой характеристикой французского долгового рынка.
Именно за этим сейчас стоит следить инвесторам: не просто за тем, достигнет ли доходность новых максимумов, а за тем, сможет ли Франция восстановить доверие рынка к своей бюджетной политике.