Ты открыл 4 сделки — но на самом деле это может быть одна сделка
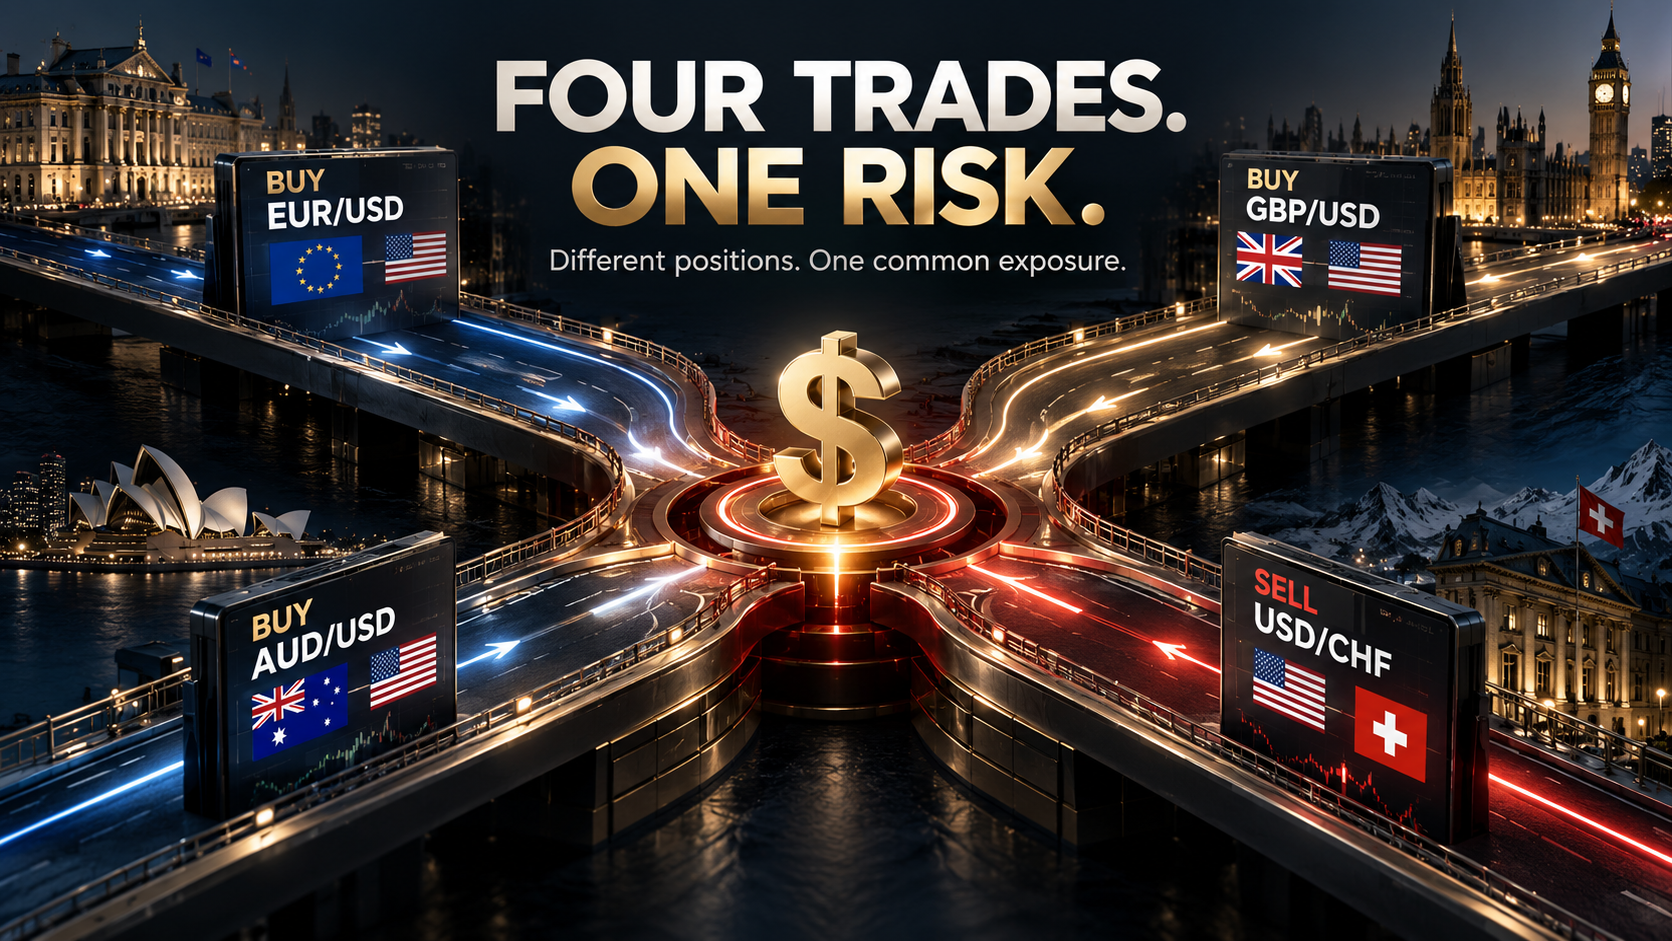
Открыть четыре разные валютные пары — не значит открыть четыре независимые сделки.
Представим трейдера, который одновременно:
покупает EUR/USD;
покупает GBP/USD;
покупает AUD/USD;
продаёт USD/CHF.
На торговом терминале это выглядит как четыре отдельных позиции.
Но если все четыре сделки основаны на одной идее — ослаблении доллара США, — портфель уже не настолько диверсифицирован, как кажется.
Именно здесь появляется одна из самых недооценённых ошибок в управлении риском: трейдер считает количество сделок, но не считает количество одинаковых рыночных идей.
Корреляция позволяет увидеть эту разницу.
Коротко о главном
могут зависеть от одного макрофактора.
EUR/USD + GBP/USD + AUD/USD
могут двигаться в одном направлении при изменении курса доллара.
USD/CHF
часто демонстрирует обратную динамику относительно EUR/USD.
Главная идея:
количество ордеров ≠ количество независимых рисков.
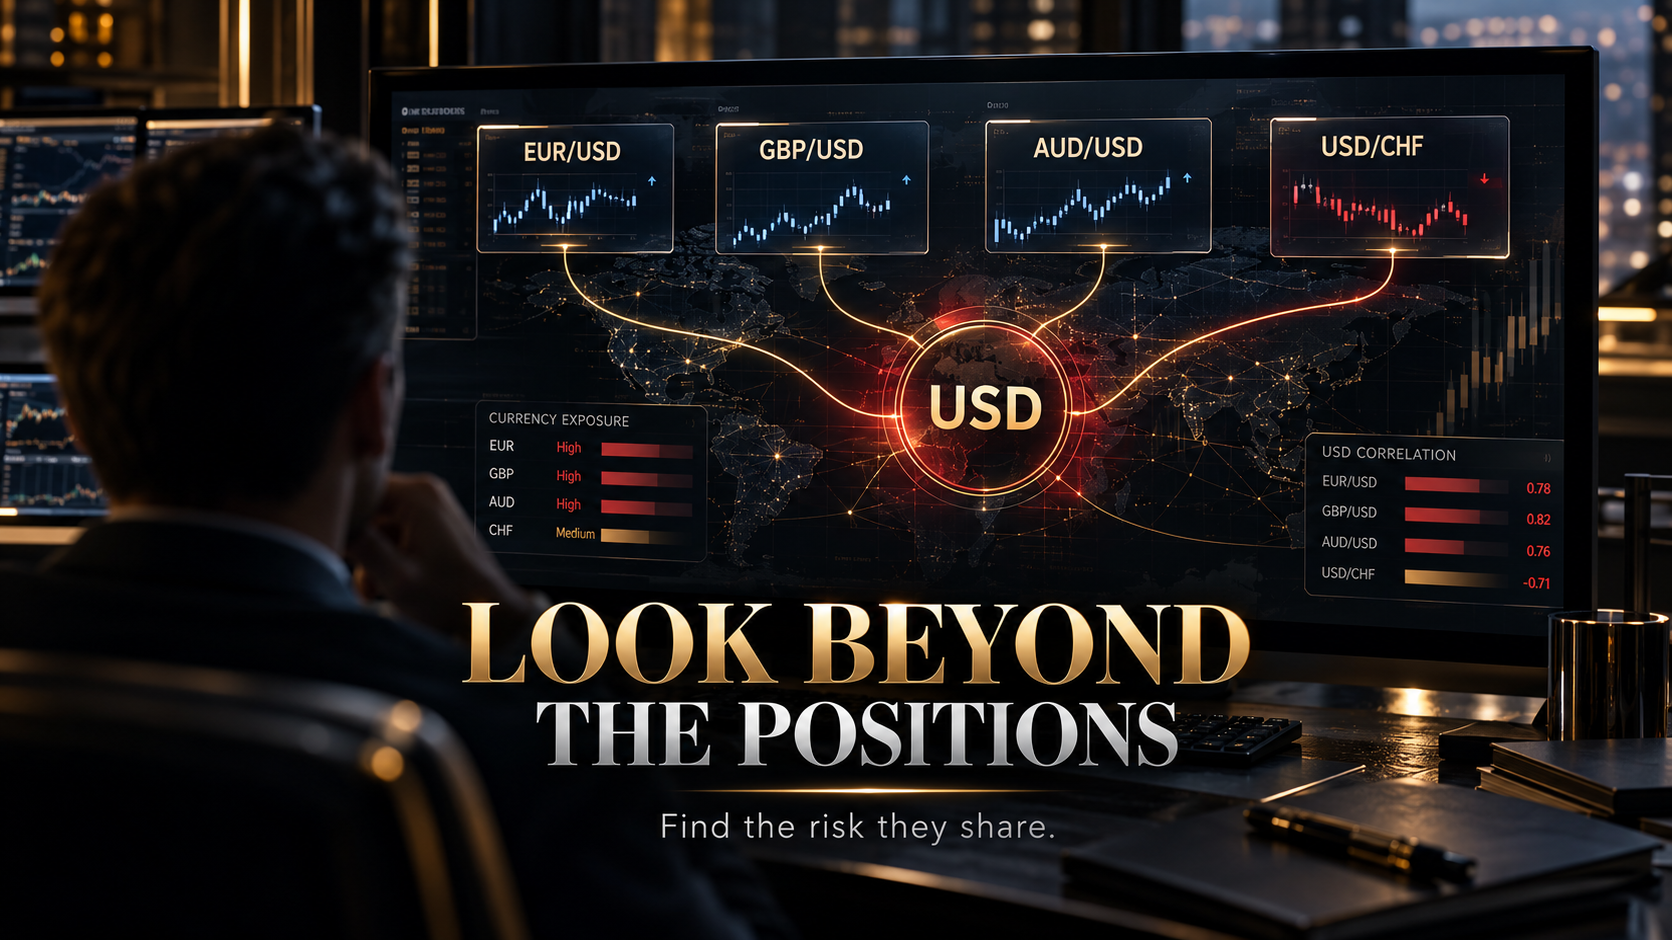
Корреляция между валютными парами действительно может быть высокой. Например, исторические и текущие рыночные матрицы показывают положительную связь между EUR/USD и GBP/USD и отрицательную между EUR/USD и USD/CHF. Но конкретный коэффициент нельзя считать постоянным: он зависит от выбранного периода и рыночного режима.
Четыре сделки или одна идея?
Самая простая ошибка выглядит так:
«У меня четыре разные валютные пары, значит риск распределён между четырьмя сделками».
Проблема в том, что валютная пара — это не изолированный актив.
В каждой паре одновременно участвуют две валюты.
Если трейдер покупает EUR/USD, он фактически делает ставку на относительное укрепление евро против доллара.
Покупая GBP/USD, он снова получает экспозицию к доллару — только теперь через фунт.
В AUD/USD доллар также находится во второй части пары.
А продажа USD/CHF означает ставку на движение доллара относительно швейцарского франка в противоположной конструкции.
Получается интересная ситуация: названия сделок разные, но один из факторов, который способен двигать сразу несколько позиций, — USD.
Это и есть главный смысл корреляционного риска.
Почему корреляция меняет представление о риске
Корреляция показывает, насколько две величины склонны двигаться относительно друг друга.
Условно:
+1 — движения практически совпадают;
0 — устойчивой линейной связи нет;
−1 — движения противоположны.
Но здесь есть важный нюанс.
Корреляция — не постоянное свойство валютной пары.
Она может изменяться в зависимости от:
периода измерения;
волатильности;
процентных ставок;
макроэкономического режима;
поведения центральных банков;
risk-on / risk-off настроений;
конкретного драйвера рынка.
Поэтому таблица корреляций за один период не является вечной картой рынка.
Даже источники, публикующие корреляционные матрицы, подчёркивают, что значения необходимо рассматривать относительно выбранного временного окна.
Почему это важно трейдеру?
Потому что две сделки могут выглядеть независимыми сегодня, но оказаться тесно связанными именно в тот момент, когда рынок начинает резко двигаться.
Именно тогда скрытая концентрация риска становится наиболее заметной.
Пример: ставка на падение доллара
Рассмотрим условный портфель:
Позиция | Идея |
|---|---|
BUY EUR/USD | USD слабеет против EUR |
BUY GBP/USD | USD слабеет против GBP |
BUY AUD/USD | USD слабеет против AUD |
SELL USD/CHF | USD слабеет против CHF |
Теперь представим, что доллар неожиданно начинает укрепляться.
Трейдер может увидеть одновременно отрицательное движение сразу по нескольким позициям.
И проблема здесь не в том, что четыре сделки были «плохими» сами по себе.
Проблема в другом:
четыре позиции могли представлять одну и ту же макроидею.
То есть вместо:
«Я рискую четырьмя небольшими суммами»
реальная конструкция может быть ближе к:
«Я несколько раз поставил на один фактор».
Именно поэтому корреляция рассматривается как часть управления портфельным риском, а не просто как интересная статистика.
Главная ошибка — считать сделки, а не экспозицию
Представим трейдера с правилом:
«На одну сделку я рискую не более 1% капитала».
На первый взгляд всё выглядит дисциплинированно.
Но если четыре позиции тесно связаны между собой, возникает другой вопрос:
действительно ли это четыре независимых риска по 1%?
Или это четыре позиции, которые в определённой рыночной ситуации будут реагировать на один и тот же фактор?
Это уже совершенно другая задача управления капиталом.
Поэтому профессиональный подход начинается не с вопроса:
«Сколько сделок я открыл?»
А с вопроса:
«Какие рыночные идеи стоят за моими открытыми позициями?»
Как найти скрытую корреляцию в своём портфеле
Перед открытием новой позиции полезно пройти несколько шагов.
1. Выпишите все открытые пары
Не держите портфель только в голове.
Например:
EUR/USD;
GBP/USD;
AUD/USD;
USD/CHF;
USD/CAD;
XAU/USD.
2. Найдите общую валюту
Посмотрите, сколько раз в ваших позициях присутствуют:
USD;
EUR;
GBP;
JPY;
CHF;
AUD;
CAD.
Иногда уже этого достаточно, чтобы увидеть концентрацию.
3. Определите основную торговую идею
Для каждой позиции задайте вопрос:
«На что я фактически ставлю?»
Например:
USD ослабевает.
Если один и тот же ответ появляется четыре раза, стоит пересмотреть портфель.
4. Посмотрите на корреляцию
Корреляционная матрица может показать, насколько пары исторически двигались вместе или в противоположных направлениях за выбранный период.
Но не следует воспринимать коэффициент как сигнал на покупку или продажу.
Его задача здесь другая:
показать потенциальную концентрацию риска.
Корреляция — это не только про положительное движение
Есть ещё одна ловушка.
Трейдер может увидеть две пары, которые движутся в противоположных направлениях, и решить:
«Отлично, они хеджируют друг друга».
Не всегда.
Отрицательная корреляция действительно означает, что движения двух инструментов исторически были противоположными в выбранном окне наблюдения. Но это не означает автоматического или идеального хеджа.
Например, EUR/USD и USD/CHF могут демонстрировать сильную отрицательную связь. Однако сила этой связи зависит от периода и рыночных условий.
Кроме того, разные позиции могут иметь разный размер, стоп-лосс, волатильность и стоимость пункта.
Поэтому простого правила «плюс и минус корреляция» недостаточно.
Самый полезный вопрос перед новой сделкой
Вместо:
«Есть ли у меня свободный риск для ещё одной сделки?»
попробуйте задавать другой вопрос:
«Добавляет ли эта сделка новую рыночную идею или увеличивает уже существующую экспозицию?»
Это небольшое изменение мышления может сильно изменить структуру портфеля.
Допустим, у вас уже открыты:
BUY EUR/USD
и
BUY GBP/USD.
Перед открытием BUY AUD/USD стоит подумать не только о потенциальной точке входа.
Нужно спросить:
«Если доллар резко укрепится, что произойдёт со всеми тремя позициями?»
Если ответ — «вероятно, они одновременно окажутся под давлением», то новая сделка не обязательно добавляет диверсификацию.
Она может просто увеличивать существующую ставку на одну идею.
Что происходит во время сильного движения рынка
Именно в стрессовых условиях скрытая корреляция может стать особенно важной.
Представим неожиданное решение центрального банка, сильный макроэкономический релиз или резкое изменение ожиданий по процентным ставкам.
Рынок начинает быстро переоценивать доллар.
Позиции, которые до этого казались разными, могут начать двигаться синхроннее.
Это одна из причин, почему корреляции нельзя воспринимать как статичную характеристику.
Рыночные связи меняются вместе с режимом рынка.
Поэтому диверсификация по названиям инструментов ещё не гарантирует диверсификацию по источникам риска.
Диверсификация начинается с факторов
Представьте два портфеля.
Портфель A
EUR/USD;
GBP/USD;
AUD/USD;
USD/CHF.
Четыре разных инструмента.
Но значительная часть конструкции может быть связана с одной идеей относительно USD.
Портфель B
Допустим, позиции в нём основаны на совершенно разных рыночных факторах.
Здесь количество инструментов само по себе ничего не говорит о качестве диверсификации.
Потому что настоящая диверсификация — это не обязательно:
«У меня много разных тикеров».
Это скорее:
«Мои результаты не зависят от одного и того же фактора».
Именно на этом уровне стоит анализировать портфель.
Что сейчас отслеживать?
1. Корреляцию между открытыми позициями
Проверяйте не только отдельные пары, но и их взаимосвязь.
Особенно если несколько позиций открыты в одном направлении.
2. Экспозицию к USD
Если доллар присутствует практически в каждой сделке, спросите себя, не превратился ли портфель в одну большую ставку на USD.
3. Волатильность
Даже одинаковая корреляция не означает одинаковый риск.
Одна валютная пара может двигаться гораздо сильнее другой.
4. Макроэкономический драйвер
Если все сделки зависят от одного события — например, решения центрального банка или данных по инфляции, — риск концентрации может быть выше, чем кажется.
5. Изменение корреляций
Не используйте одну историческую таблицу как постоянную истину.
Проверяйте выбранный период и смотрите, сохраняется ли взаимосвязь.
6. Общую идею портфеля
Самый важный показатель иногда нельзя найти в терминале.
Это ответ на вопрос:
«Почему я вообще держу все эти позиции одновременно?»
Главное, что нужно запомнить
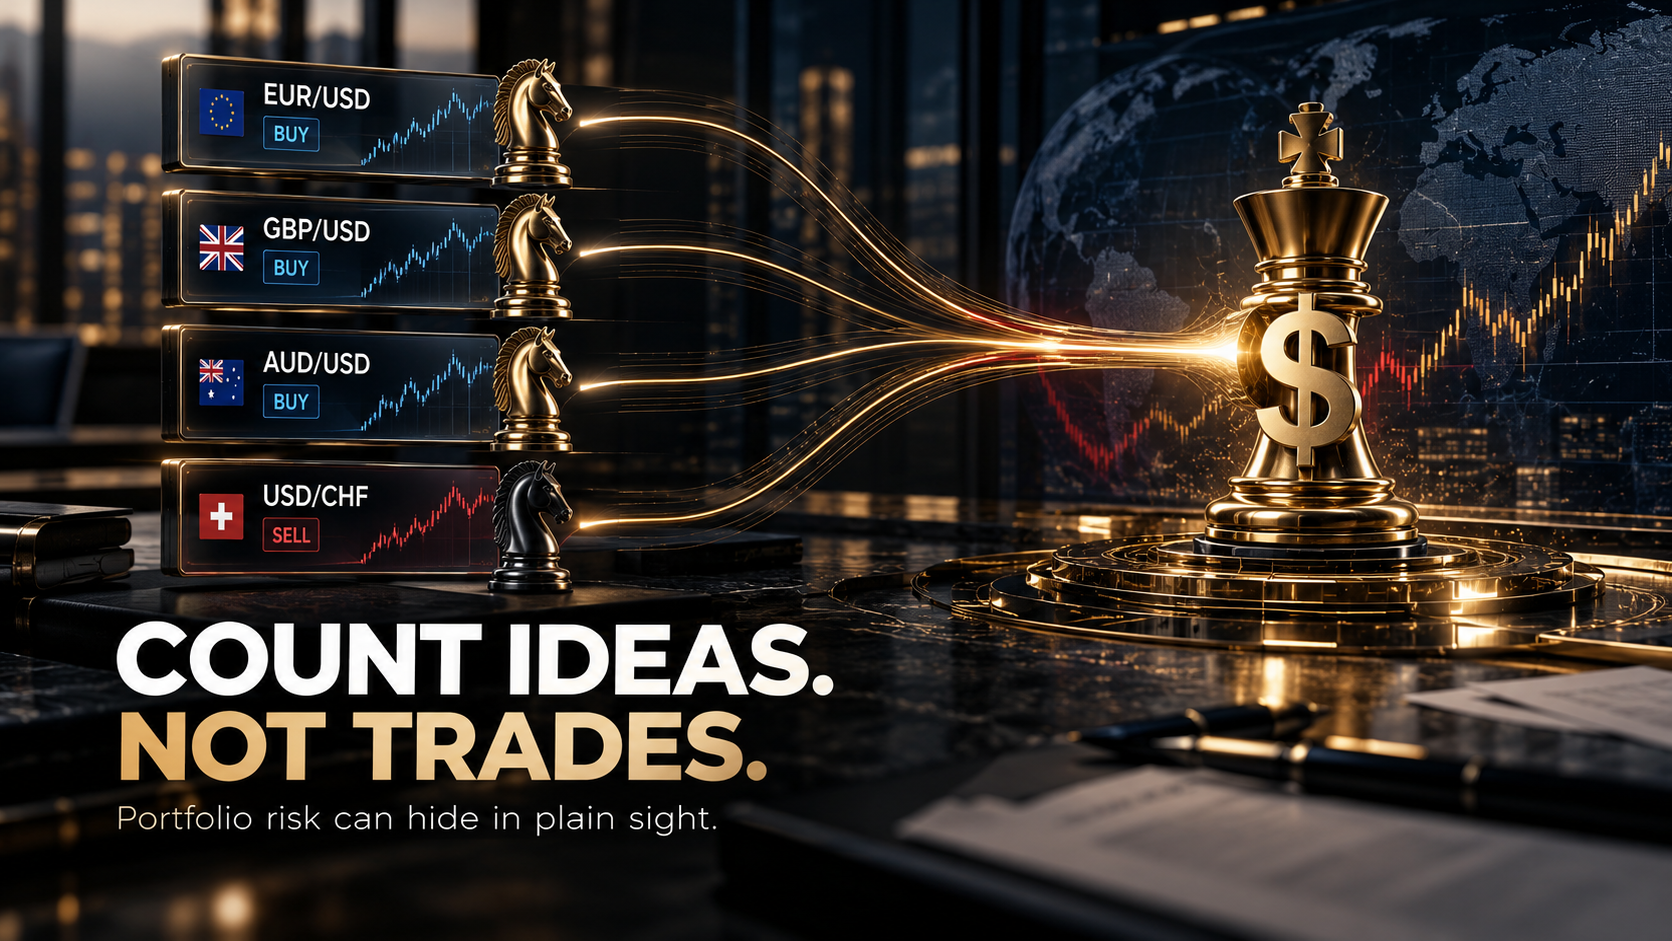
Четыре сделки не обязательно означают четыре независимых риска.
EUR/USD, GBP/USD, AUD/USD и USD/CHF — разные валютные пары, но их движения могут быть связаны через общие факторы, включая доллар США.
Поэтому трейдеру недостаточно контролировать риск каждой позиции отдельно.
Нужно смотреть на совокупную экспозицию портфеля.
Самая полезная привычка здесь проста:
Не считайте только сделки. Считайте идеи, которые стоят за ними.
Если несколько позиций являются разными выражениями одного и того же рыночного взгляда, их совокупный риск может оказаться значительно выше, чем кажется при просмотре торгового терминала.
Корреляция не предсказывает движение рынка и не говорит, какую сделку открывать.
Она помогает ответить на другой вопрос:
насколько независимы мои позиции на самом деле?