Бразилия постепенно становится одной из крупнейших историй на развивающихся валютных рынках - и причина находится не только в процентных ставках или политике.
Страна, которую инвесторы долго воспринимали через призму фискальных рисков, политической неопределенности и хронически слабого Real, за последние годы резко изменила свою внешнеторговую позицию.
За январь-август 2026 года экспорт Бразилии составил $250,9 млрд, импорт - $195,5 млрд. В результате торговый профицит достиг $55,3 млрд, что на 28,2% больше, чем за аналогичный период 2025 года.
Это уже не просто хороший год для экспортеров.
Это структурный сдвиг.
И именно здесь возникает главный вопрос: если фундаментальная внешняя позиция Бразилии настолько сильно улучшилась, почему Real не выглядит соответственно сильным?
Коротко о главном
$55,3 млрд - торговый профицит Бразилии за январь-август 2026 года
+28,2% - рост профицита год к году
$250,9 млрд - экспорт за январь-август
+10,3% - рост экспорта год к году
$77,1 млрд - экспорт в Китай за тот же период
$33,2 млрд - экспорт только за август 2026 года
Официальные данные Министерства развития, промышленности, внешней торговли и услуг Бразилии показывают, что экспорт за январь-август вырос на 10,3%, тогда как импорт увеличился на 6,1%.
Именно разница в темпах роста экспорта и импорта стала одним из ключевых факторов расширения профицита.
Что изменилось в экономике Бразилии?
Исторически Бразилия всегда была крупным производителем сырья и сельскохозяйственной продукции.
Но масштаб торговли постепенно изменился.
За последние годы страна существенно усилила позиции сразу в нескольких направлениях - от нефти и сельского хозяйства до металлов, руды и золота.
По данным бразильского правительства, экспорт в 2025 году достиг рекордных $348,7 млрд, а торговый профицит составил $68,3 млрд.
В 2026 году динамика продолжилась.
В январе-августе экспорт вырос на 10,3% год к году. Особенно заметный рост пришелся на добывающий сектор: экспорт продукции добывающей промышленности увеличился на 19,6%, до $62,1 млрд. Экспорт сельскохозяйственной продукции вырос на 9,5%, а обрабатывающей промышленности - на 6,6%.
Это важно по одной причине.
Бразилия продает миру все больше товаров, за которые получает иностранную валюту.
И это создает фундаментальную поддержку для Real.
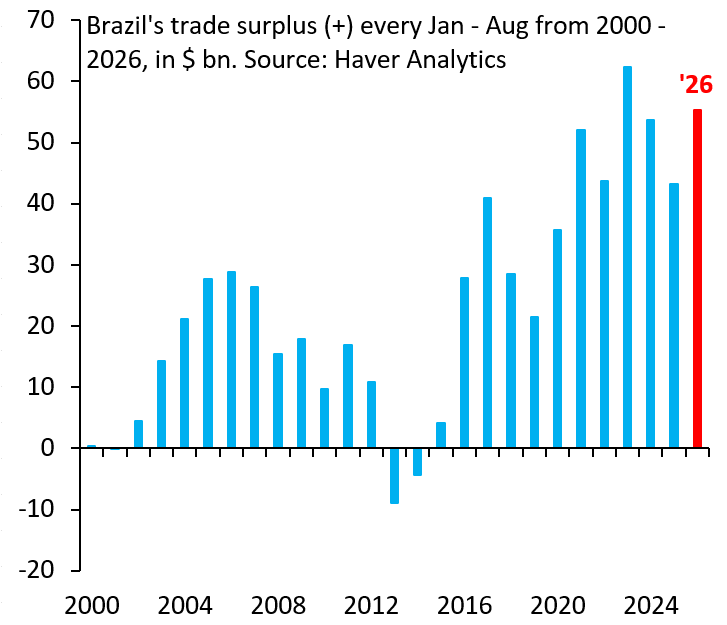
График: Brazil's trade surplus, January-August, 2000-2026
График показывает торговый профицит Бразилии за январь-август каждого года с 2000 по 2026 год. Источник на графике - Haver Analytics.
Главный сдвиг произошел не в одном году
На графике особенно хорошо видно, что речь идет не о краткосрочном всплеске.
До середины 2010-х годов торговый баланс Бразилии был гораздо более волатильным. В отдельные годы страна даже фиксировала дефицит.
Затем картина начала меняться.
После пандемии профициты стали значительно крупнее, а экспортная база Бразилии - сильнее.
Именно этот момент Robin Brooks выделяет как один из главных аргументов в пользу потенциальной недооценки Real. По его оценке, Бразилия за последнее десятилетие совершила необычайный переход к крупному структурному торговому профициту, который рынок не полностью отразил в курсе валюты.
Это уже не просто история о высоких ценах на отдельный commodity.
Это история о том, как изменилась внешняя структура экономики страны.
Почему Китай играет такую большую роль
Одним из главных двигателей этой трансформации стал Китай.
За январь-август 2026 года Бразилия экспортировала в Китай товаров на $77,1 млрд, что на 15% больше, чем годом ранее. Торговый профицит Бразилии с Китаем за этот период составил $25,5 млрд.
Таким образом, Китай остается важнейшим источником внешнего спроса на бразильскую продукцию.
Это особенно важно для валюты.
Чем больше экспортных поступлений страна получает от крупных внешних партнеров, тем больше потенциальный поток иностранной валюты поступает в экономику.
При этом экспортная структура остается тесно связанной с commodities.
В первой половине 2026 года рост экспорта Бразилии дополнительно поддерживали нефть, соя, мясо, металлы и минералы. McKinsey отмечает ускорение экспорта Бразилии и дальнейшее смещение торгового роста в сторону Азии.
Почему тогда Real не вырос еще сильнее?
Здесь начинается наиболее интересная часть истории.
FACT: торговая позиция Бразилии существенно улучшилась.
ANALYSIS: валютный рынок при этом оценивает не только торговый баланс.
На Real одновременно влияют:
фискальная политика;
процентные ставки;
инфляция;
глобальный Dollar;
риск развивающихся рынков;
политическая неопределенность;
движение капитала;
состояние текущего счета.
Именно поэтому большой торговый профицит не означает автоматически сильную валюту.
Есть еще одна важная деталь.
Торговый профицит Бразилии пока не превратился в устойчивый профицит текущего счета.
Причина - значительные выплаты иностранным владельцам активов в Бразилии, включая дивиденды и процентные платежи. Robin Brooks отдельно обращает внимание на этот фактор, объясняя, почему огромный торговый профицит пока не полностью отражается в текущем счете.
То есть картина выглядит следующим образом:
Торговля: очень сильная
Экспорт: растет
Профицит: увеличивается
Текущий счет: все еще дефицитный
Real: остается чувствительным к политике и глобальному risk sentiment
Именно поэтому история бразильской валюты гораздо сложнее, чем просто "экспорт растет - Real должен расти".
Политическая премия долго скрывала фундаментальную картину
Еще один фактор - политика.
Robin Brooks характеризует часть давления на Real как Lula risk premium - дополнительную премию за политические риски, которую рынок закладывал в бразильскую валюту. Это является его рыночной интерпретацией, а не официальным показателем.
Сейчас этот фактор снова находится в центре внимания.
После первого тура президентских выборов 4 октября 2026 года Flávio Bolsonaro получил 47,03% действительных голосов, а Luiz Inácio Lula da Silva - 45,16%. Оба вышли во второй тур, который состоится 25 октября. Эти результаты подтверждены Высшим избирательным судом Бразилии.
Для рынка это означает, что политическая неопределенность не исчезла.
Но сама конфигурация выборов изменилась.
Поэтому ближайшие недели могут стать особенно важными для Real: рынок будет одновременно переоценивать политический риск и фундаментальные внешнеторговые показатели страны.
Бразилия уже не та commodity story, что десять лет назад
Важно не попасть в другую ловушку.
Сильный экспорт не означает, что экономика Бразилии полностью изменилась и стала независимой от commodities.
Наоборот.
Commodity exposure остается одним из ключевых факторов.
По данным IMF, Китай уже поглощал почти 30% бразильского экспорта в 2025 году, а сельскохозяйственная продукция составляла более 40% общего экспорта. Нефть обеспечивала около 16%, железная руда - около 10%.
Это создает одновременно преимущество и риск.
Когда глобальный спрос на commodities высокий, Бразилия получает мощный внешний импульс.
Когда цены на сырье падают или мировой цикл резко ухудшается, этот механизм работает в обратную сторону.
Поэтому устойчивость Real зависит не только от размера торгового профицита, но и от того, насколько долго Бразилия сможет сохранять высокую экспортную выручку.
Почему эта история важна именно сейчас
В августе Бразилия экспортировала $33,16 млрд - это был крупнейший августовский показатель в истории статистики страны.
Импорт составил $25,76 млрд, а месячный профицит достиг $7,39 млрд. По сравнению с августом 2025 года экспорт вырос на 12,2%, а торговый профицит - на 23,8%.
Еще более показательно то, что рост экспорта продолжается несмотря на изменение условий внешней торговли.
В августе экспорт Бразилии в США вырос на 12,1% год к году, хотя отношения с Вашингтоном осложнились тарифными мерами. При этом за январь-август экспорт в США все же снизился на 9,7%.
Это показывает важную вещь:
Бразилия способна перераспределять экспортный рост между различными рынками.
Азиатское направление, прежде всего Китай, становится все более значимым.
Что это означает для Brazilian Real?
Здесь стоит разделить фундаментальный фактор и краткосрочный рынок.
Фундаментальный фактор:
более крупный и устойчивый торговый профицит создает более благоприятную внешнюю позицию для Real.
Краткосрочный фактор:
валюта по-прежнему зависит от политики, глобального Dollar, процентных ставок и appetite for risk.
Поэтому торговый профицит нельзя использовать как самостоятельный сигнал для покупки Real.
Но он меняет фундаментальную оценку валюты.
Если рынок продолжает оценивать Бразилию преимущественно через политические и фискальные риски, он может недооценивать улучшение внешнего сектора.
Именно это является центральной идеей анализа Robin Brooks.
Что сейчас отслеживать?
1. Торговый баланс Бразилии
Главный показатель для этой истории.
Если профицит продолжит расти, это будет подтверждать структурную силу внешней торговли.
2. Экспорт в Китай
Китай уже является крупнейшим торговым партнером Бразилии по экспорту. Продолжение роста поставок будет поддерживать валютные поступления.
3. Цены на commodities
Нефть, железная руда, сельскохозяйственные товары и другие ключевые экспортные позиции напрямую влияют на внешнюю выручку Бразилии.
4. Текущий счет
Это важнейший фильтр.
Если торговый профицит продолжает расти, но текущий счет остается глубоко дефицитным из-за выплат за рубеж, эффект на валюту может быть слабее, чем предполагает один только trade balance.
5. Политическая премия
После первого тура выборов 2026 года рынок будет особенно внимательно следить за тем, как меняется восприятие политического риска перед вторым туром 25 октября.
6. USD/BRL
Главный рыночный индикатор того, начинает ли валютный рынок действительно переоценивать фундаментальную историю Бразилии.
Главный вывод
Самая интересная часть истории Бразилии сегодня находится не в очередном месячном показателе экспорта.
Она находится в изменении структуры.
За несколько лет Бразилия значительно увеличила свою способность генерировать торговый профицит. В январе-августе 2026 года он уже достиг $55,3 млрд, а экспорт вырос на 10,3% год к году. r
Это означает, что страна сегодня обладает гораздо более сильной внешнеторговой позицией, чем та, которая была заложена в восприятие Бразилии несколько лет назад.
Но валютный рынок не обязан сразу отражать эту трансформацию.
Real остается зависимым от политики, фискальной устойчивости, глобального Dollar и commodities.
Именно поэтому главный вопрос для рынка сейчас звучит не так:
"Почему Real слабый?"
А гораздо интереснее:
"Сколько фундаментального улучшения Бразилии уже заложено в Real - и сколько еще нет?"
Если торговый профицит продолжит расти, экспортная база останется сильной, а политическая премия начнет снижаться, валютный рынок может постепенно уделять внешнему сектору Бразилии гораздо больше внимания.
Это не гарантирует роста Real.
Но это делает бразильскую валюту историей, за которой стоит внимательно следить.