AI становится массовым, но деньги остаются у немногих
AI постепенно выходит за пределы крупнейших технологических компаний и начинает распространяться по более широкому кругу американского бизнеса.
Однако структура расходов показывает совершенно другую картину.
Доля компаний, которые используют платную GPU-инфраструктуру, выросла примерно до 10% — менее чем с 4% два года назад. Главным источником роста стали расходы на запуск AI-моделей и обработку запросов, то есть model serving и inference.
Доля компаний, использующих такую инфраструктуру, увеличилась с 2,4% до 8,7%.
Но самое интересное начинается, если посмотреть не на количество компаний, а на то, кто именно тратит деньги.
Согласно данным Ramp, представленным Apollo, топ-10% компаний по объему расходов формируют 99,5% всех расходов на запуск и обработку AI-моделей.
Для специализированных AI-облачных сервисов показатель составляет 99,0%.
Получается парадокс: AI становится более распространенным, но деньги внутри AI-экономики по-прежнему сосредоточены у небольшой группы наиболее крупных пользователей.
Главное за 30 секунд
~10% компаний теперь платят за GPU-инфраструктуру
Два года назад таких компаний было менее 4%
Использование model serving и inference выросло с 2,4% до 8,7%
Топ-10% компаний формируют 99,5% расходов на model serving
Топ-10% формируют 99,0% расходов на специализированные AI-облачные сервисы
На топ-10% приходится 95,7% расходов на облачные вычисления
На топ-10% приходится 95,6% расходов на OpenAI и Anthropic
AI действительно распространяется по бизнесу
Первый вывод из данных достаточно очевиден: все больше компаний начинают использовать AI-инфраструктуру.
Доля компаний, которые платят за GPU-инфраструктуру, выросла примерно с 4% до 10% за два года.
Но наиболее заметная динамика наблюдается именно в области model serving и inference.
Если говорить простыми словами, это вычислительные мощности, которые необходимы для того, чтобы уже созданная AI-модель могла работать и отвечать на запросы пользователей.
Например, когда пользователь задает вопрос AI-ассистенту, генерирует изображение или использует AI-функцию внутри какого-либо приложения, для обработки запроса требуются вычислительные ресурсы.
Именно этот сегмент показывает наиболее заметное расширение использования.
Доля компаний, использующих model serving и inference, выросла с 2,4% до 8,7%.
То есть AI постепенно переходит от стадии экспериментов к реальному использованию в бизнес-процессах.
Но это только одна сторона истории.
Главный парадокс: пользователей становится больше, а деньги остаются у немногих
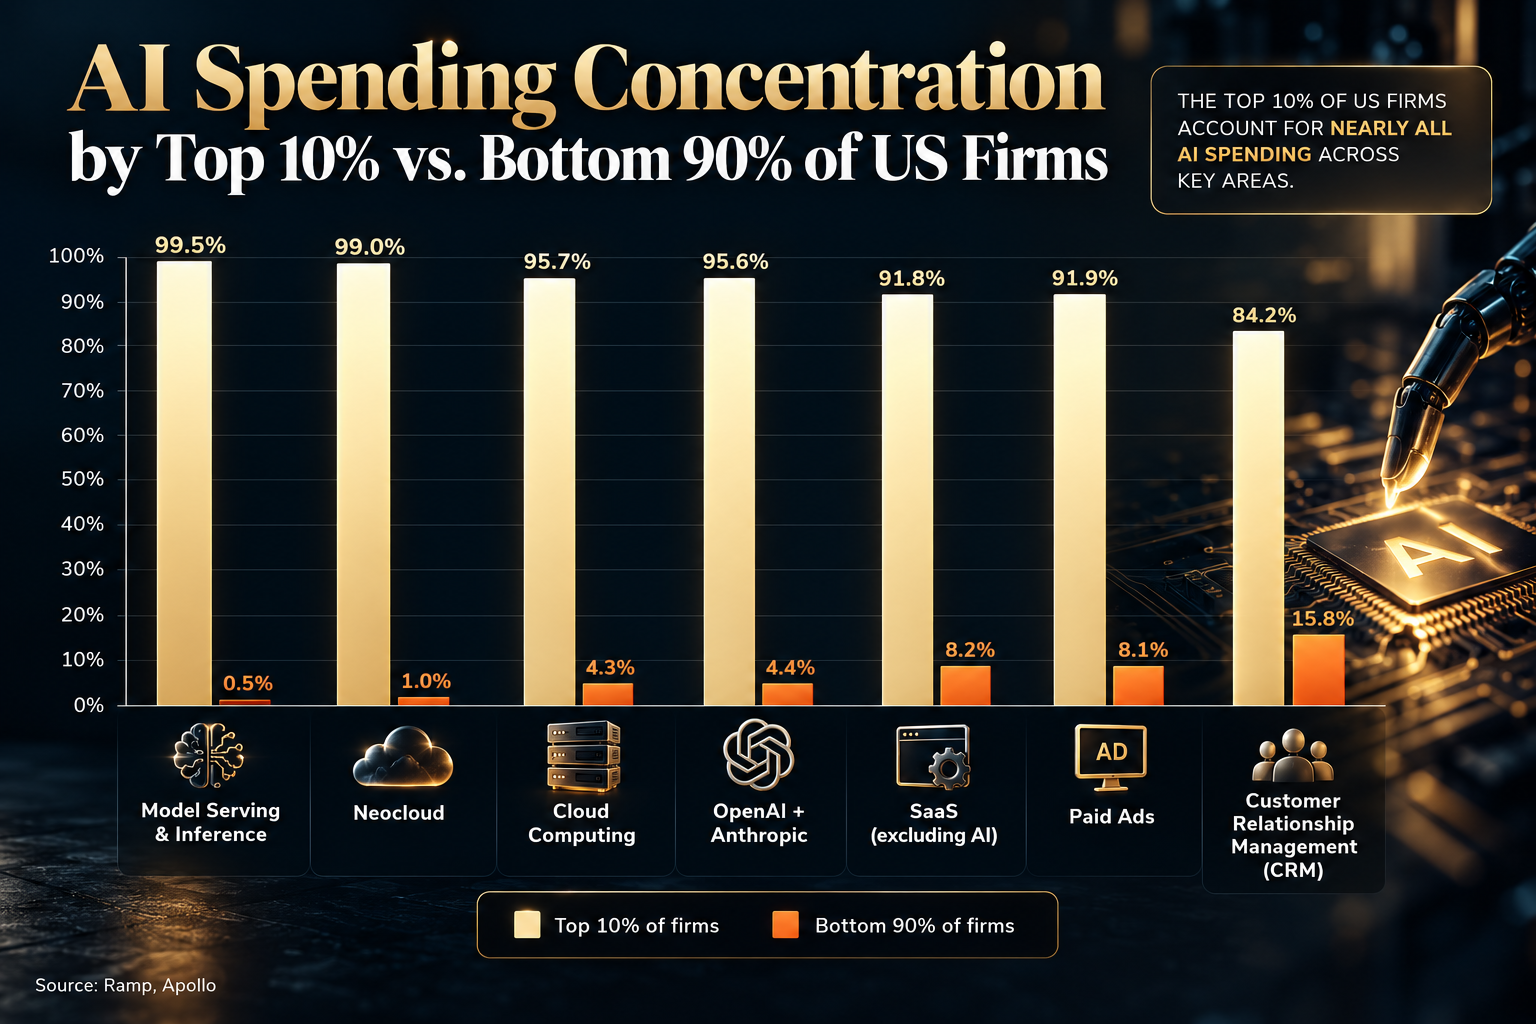
Источник: Ramp, Apollo.
График показывает главное противоречие текущего AI-цикла.
С одной стороны, все больше компаний начинают использовать AI.
С другой — расходы распределены крайне неравномерно.
99,5% расходов на model serving приходится на топ-10% компаний.
Оставшиеся 90% компаний вместе формируют только около 0,5% расходов в этой категории.
Похожая картина наблюдается и в специализированных AI-облачных сервисах.
Топ-10% компаний формируют 99,0% расходов, тогда как остальные 90% — около 1%.
Это означает, что распространение технологии и распределение денег внутри этой технологии — две совершенно разные вещи.
Почему AI-расходы настолько концентрированы?
Ключ к пониманию этой статистики — в различии между использованием AI и интенсивностью его использования.
Компания может использовать AI несколько раз в день.
Другая компания может встроить AI-модель непосредственно в собственный продукт и обрабатывать миллионы запросов.
Обе компании являются AI-пользователями.
Но их потребность в вычислительных мощностях будет совершенно разной.
Именно поэтому рост числа AI-пользователей не обязательно означает пропорциональный рост расходов у всех компаний.
Чем больше AI-продуктов переходит к масштабной эксплуатации, тем больше вычислительных ресурсов требуется для обработки запросов.
В результате небольшая группа компаний с огромными объемами AI-нагрузки способна формировать непропорционально большую часть расходов.
AI-инфраструктура отличается от обычного корпоративного ПО
Эта особенность хорошо заметна при сравнении AI с другими категориями корпоративных расходов.
Согласно представленным данным, топ-10% компаний формируют:
Категория | Доля расходов топ-10% |
|---|---|
Model serving и inference | 99,5% |
Специализированные AI-облака | 99,0% |
Облачные вычисления | 95,7% |
OpenAI и Anthropic | 95,6% |
Платная реклама | 91,9% |
SaaS без AI | 91,8% |
CRM | 84,2% |
Даже традиционное корпоративное программное обеспечение достаточно концентрировано.
Но AI-инфраструктура в представленной статистике выделяется особенно сильно.
Причина в том, что расходы на AI во многих случаях напрямую зависят от объема вычислений.
Одна компания может купить относительно небольшой объем AI-сервисов.
Другая может использовать AI как основу своего продукта и постоянно генерировать огромный поток запросов.
Поэтому разница между небольшими и крупными пользователями способна становиться очень значительной.
Самое важное различие — AI adoption против AI spending
Если смотреть только на количество компаний, использующих AI, можно сделать вывод, что технология быстро становится массовой.
И это действительно происходит.
Но если посмотреть на распределение расходов, картина оказывается гораздо менее равномерной.
Получается две параллельные тенденции:
AI adoption:
все больше компаний начинают использовать технологию.
AI spending:
основная часть денег по-прежнему приходится на небольшую группу компаний.
Это принципиально разные показатели.
Именно поэтому рост числа компаний, использующих AI, еще не означает, что AI-инфраструктура становится равномерно распределенной между бизнесом.
Что это означает для AI-рынка?
Концентрация расходов важна не только как статистический факт.
Она показывает, насколько сильно экономика AI-инфраструктуры сегодня зависит от наиболее активных пользователей.
Если небольшая группа компаний использует AI в огромных масштабах, именно их потребление способно формировать значительную часть спроса на вычислительные мощности.
Это создает несколько важных вопросов.
Первый — насколько устойчив спрос крупнейших пользователей?
Если AI становится критически важной частью продукта, компании могут продолжать наращивать вычислительные расходы.
Но если определенная часть проектов остается на стадии экспериментов, расходы могут расти гораздо медленнее.
Второй — начнут ли остальные 90% компаний тратить больше?
Это один из главных вопросов следующего этапа развития рынка.
Сегодня многие компании могут использовать AI относительно ограниченно.
Если они начнут интегрировать модели глубже в свои продукты и внутренние процессы, их расходы на инфраструктуру потенциально могут значительно увеличиться.
Третий — насколько быстро растет inference?
На ранних этапах AI-бум во многом ассоциировался с обучением моделей.
Но после создания модели появляется другая задача — обслуживать огромное количество пользовательских запросов.
Именно поэтому inference может становиться все более важной частью AI-инфраструктуры.
AI-бум еще не означает равномерного роста спроса
Эти данные позволяют сделать важное различие между двумя понятиями.
Широкое распространение технологии не обязательно означает широкое распределение расходов.
AI может одновременно проникать в большое количество компаний и оставаться экономически зависимым от небольшого числа крупнейших пользователей.
Это не обязательно противоречие.
На ранней стадии распространения новой технологии такая структура вполне логична: небольшая группа компаний использует технологию максимально интенсивно, а остальные только начинают экспериментировать.
Вопрос заключается в том, что произойдет дальше.
Что может изменить ситуацию?
Есть несколько возможных направлений развития.
Сценарий 1. Расходы постепенно распределяются шире
Все больше компаний переводят AI из экспериментов в реальные бизнес-процессы.
В этом случае доля расходов крупнейших пользователей может постепенно снижаться, а совокупный рынок — становиться более распределенным.
Сценарий 2. Крупнейшие пользователи продолжают доминировать
AI-продукты крупнейших технологических и корпоративных компаний могут продолжать масштабироваться быстрее, чем внедрение AI у остальных компаний.
Тогда концентрация расходов может оставаться высокой.
Сценарий 3. Рост эффективности снижает потребность в вычислениях
Развитие моделей и инфраструктуры может повысить эффективность обработки запросов.
В таком случае рост использования AI не обязательно будет сопровождаться пропорциональным ростом вычислительных расходов.
Ни один из этих сценариев нельзя считать гарантированным. Данные показывают текущую структуру рынка, а не определяют его будущее.
Что сейчас отслеживать?
1. Долю компаний, использующих model serving
Сейчас показатель составляет 8,7% против 2,4% ранее.
Если он продолжит расти, это будет означать, что AI все глубже входит в реальные бизнес-процессы.
2. Концентрацию расходов
Сегодня топ-10% компаний формируют 99,5% расходов на model serving.
Изменение этого показателя будет показывать, становится ли AI-инфраструктура более массовым рынком с точки зрения расходов.
3. Расходы на inference
Чем больше AI-продуктов используется конечными пользователями, тем важнее становится стоимость обработки запросов.
Поэтому динамика inference может стать одним из ключевых индикаторов зрелости AI-рынка.
4. Использование специализированных AI-облаков
Neocloud — еще один показатель развития специализированной инфраструктуры для AI.
Сейчас расходы здесь также чрезвычайно концентрированы.
5. Разрыв между количеством пользователей и объемом расходов
Это, пожалуй, один из наиболее важных показателей.
Если число компаний, использующих AI, растет намного быстрее расходов большинства пользователей, это будет означать, что рынок продолжает расширяться преимущественно за счет новых небольших пользователей.
Если же расходы начинают быстро расти у широкого круга компаний, AI переходит в следующую фазу распространения.
Главный вывод
AI действительно становится массовым.
Все больше компаний используют GPU-инфраструктуру, model serving и другие AI-сервисы.
Но массовое распространение технологии пока не означает массового распределения расходов.
Согласно представленным данным, всего 10% компаний формируют 99,5% расходов на model serving и 99,0% расходов на специализированные AI-облачные сервисы.
Именно поэтому за динамикой AI-рынка важно следить не только через количество компаний, внедряющих технологию.
Не менее важен другой показатель:
насколько интенсивно эти компании используют AI.
Если AI перейдет от экспериментов к масштабному использованию у миллионов компаний, структура рынка может постепенно измениться.
Но на текущем этапе значительная часть экономической нагрузки AI-инфраструктуры по-прежнему приходится на относительно небольшую группу наиболее активных пользователей.
И это один из ключевых факторов, который стоит учитывать при анализе следующей фазы AI-бума.